- Review
【論考】「責任ある積極財政」は「量入制出」を貫かざるをえない
November 19, 2026
|
「税・社会保障研究 レビュー・論考・コラム」 |
2027年度予算編成が佳境を迎えている。
各省庁から上がった2027年度の概算要求は総額143.7兆円で、2026年度の要求から20.6兆円も増加した。これに加えて、金額を要求段階では明示しない事項要求もある。
ただ、「骨太方針2026」(2026年7月21日閣議決定)で、「従来続いていた、大規模経済対策に基づく補正予算に依存した財政運営から脱却し、補正予算については緊要性の高いものに限定し、恒常的な施策については当初予算で措置する。」と明記されたことを受けて、2026年度当初予算と単純に比較することはできない。
とはいえ、消費税減税を2027年度から行うことと、「強く豊かな日本」投資枠ではシーリングを設けずに予算要求を受け付けたことを踏まえると、これだけ巨額の予算要求がなされれば、その財源は税収だけでは賄い切れず、2027年度の国債発行額がとんでもないことになるかもしれないという懸念が拭えない。
それを予見していたのか、「骨太方針2026」では、「今後の予算編成に当たっては、税収動向等を見極めつつ、歳出・歳入両面の見直しを進めることと併せて、債務残高対GDP比を安定的に引き下げていく中でも可能となる財政規模を精査し、市場の信認確保に配意しつつ、通年の国債発行額などを具体化する。」と明記している。
ここで注目したいのが、「通年の国債発行額」である。大規模な補正予算を前提としない2027年度当初予算の編成であるから、通年の国債発行額は、基本的に当初予算での国債発行額が大勢を決める。
そこで、過去の通年の国債発行額を見てみよう。近年の国債の市中発行額は、178兆円程度である。2026年度に入って国債金利は上昇したものの、この額が、何とか国債市場に大きな波乱をもたらさない形で消化できるラインとみることができよう。そのうち、既発国債を現金償還せずに借り換えるために発行する借換債は138兆円程度である。
したがって、2027年度も「通年の国債発行額」を178兆円程度に抑えることができれば、国債増発が主因で国債金利の急騰を引き起こさないラインということだろう。ただ、この178兆円程度は借換債を含んだ額である。2027年度に発行が必要な借換債は、近年と同水準であると見込まれることから、2027年度に新規発行できる国債は、その差である40兆円程度ということになる。
この40兆円の中には、建設国債や赤字国債(特例公債)だけでなく、国債で必要な資金を調達している財政投融資に用いる財投債も含まれるし、GX経済移行債も半導体・AI債も含まれる。特に、高市早苗政権で注力する成長投資を促すためには、財投債や半導体・AI債の発行を増やすことが考えられる。これらの国債は、土居(2026)でも詳述されているように、財投債で調達された資金は、財政投融資特別会計において、長期・低利の財政融資資金として、政策金融機関等に融資され、成長投資を加速させたい分野の民間企業に資金供給されることになる。毎年度10兆円を超える発行があり、財政投融資に活用されている。半導体・AI債(先端半導体・人工知能関連技術債)は、エネルギー対策特別会計において、先端半導体や人工知能(AI)関連の技術の開発支援や保護、産業基盤強化などに必要な支出に充てるために発行する国債である。
さらにいえば、経済安全保障のために、2027年度から新しい特別会計を設置するという。その新たな特別会計では、日本銀行が現在保有し今後売却するETF(上場投資信託)の売却収入を償還財源とした「つなぎ国債」を発行することを目論んでいる。何を言いたいかというと、この新特別会計で、2026年度まではなかった新たな国債を発行し始めるということである。
もちろん、償還財源を(日銀のETF売却益を充ててよいかという問題はそれはそれとして重要だが、ここでは不問として)確保してはいるものの、2027年度に新たに国債を増発することには変わらない。
そうみると、138兆円程度の借換債に加えて、一般会計で発行する建設国債と赤字国債だけでなく、これら特別会計で発行する国債も合わせて、40兆円を大きく超える新規の国債発行を行えば、2027年度の「通年の国債発行額」は、近年の国債市場が飲み込んできた178兆円を超えることになるのである。これでは、安定的な国債の市中消化ができる保証はない。
40兆円を大きく超えないように国債発行を抑えることが、2027年度に国債の円滑消化できる「通年の国債発行額」となる。当然ながら、特別会計で国債を多く発行して成長投資や危機管理投資に充てることになれば、一般会計で出せる建設国債や赤字国債はそれだけ減らさなければならないことになる。
一般会計では、2027年度から2年間の消費税減税を、「特例公債に頼ることなく」財源を確保して実施する、と(本稿執筆時点では参議院で審議中の法案に)条文化されたのだから、名実ともにそれを貫くならば、(地方の減収分も国が補填することになるという意味で)5兆円の収入減があっても赤字国債発行額を抑える必要がある。2027年度の就業者負担軽減支援金0.6兆円相当を含めて特例公債に頼らないのだから、なおさらである。
図表1 一般会計の利払費と実効金利
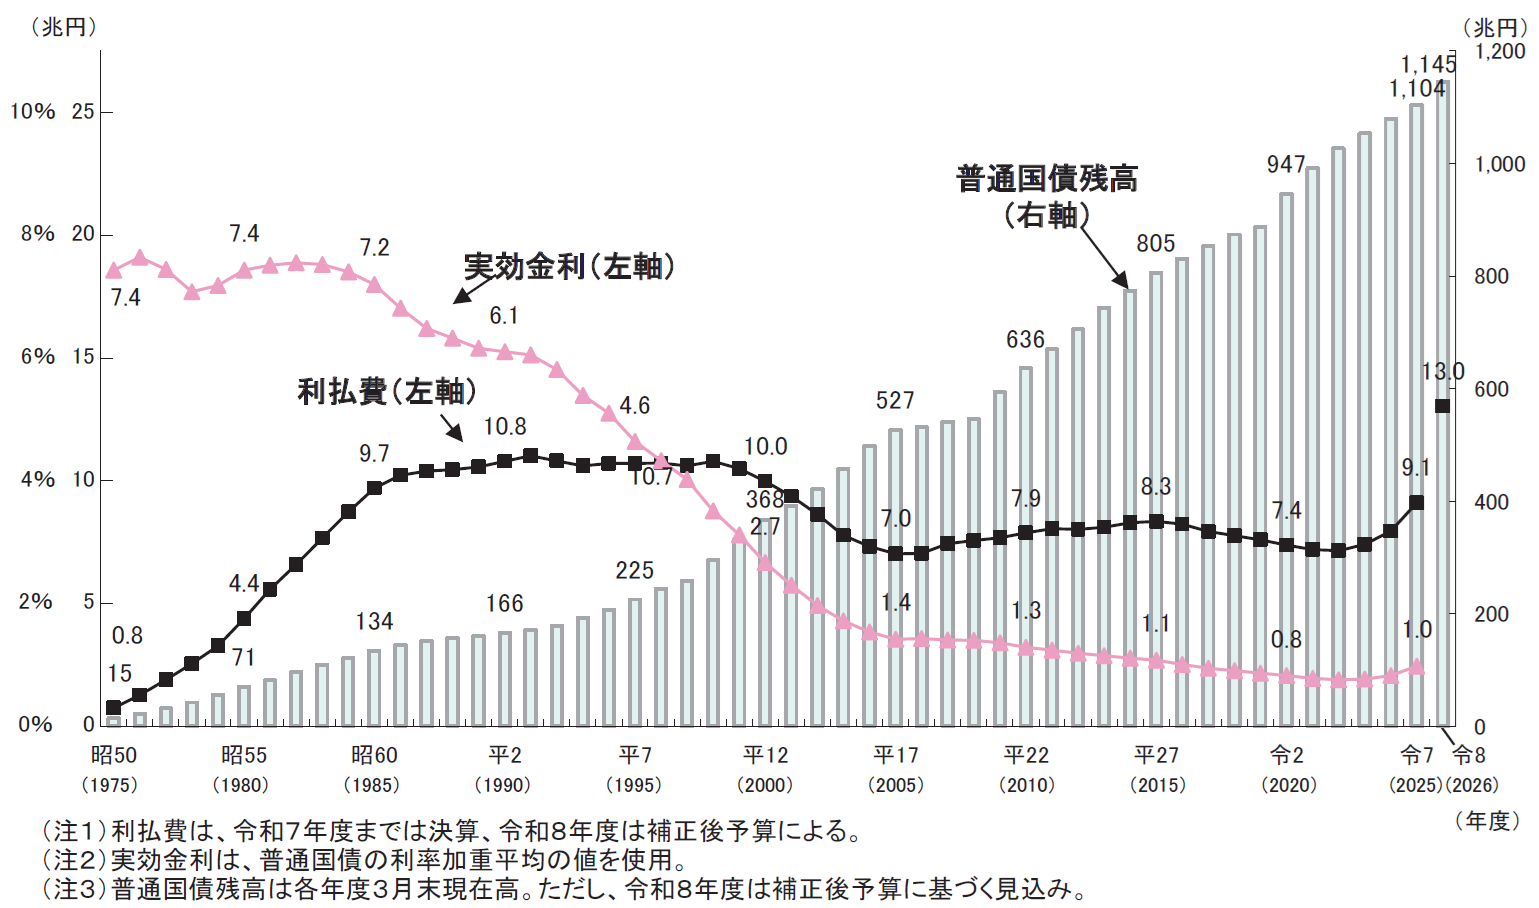
出所:財務省「日本の財政関係資料」(令和8年10月)
国債の安定消化を図るためには、2027年度予算政府案は、「量入制出(入るを量りて出づるを制す)」、あるいは「量入為出(入るを量りて出づるを為す)」を貫かなければならないということである。この言葉は、中国の古典『礼記(らいき)』の王制篇にある「量入以為出(入るを量りて以て出すことを為す)」に由来する。要するに、収入を見計らってその範囲内で支出を抑えるという決め方をするということである。
前出の「骨太方針2026」には、「可能となる財政規模を精査し、市場の信認確保に配意しつつ、通年の国債発行額などを具体化する」と記されており、これを「可能となる支出規模を決めて、それに合わせて通年の国債発行額を具体化する」と読む人もいるかもしれない。それは、「量入制出」ではなく「量出制入」である。その発想で、2027年度において、膨張した支出規模に合わせて増額する国債が国債市場で円滑消化できるのだろうか。極めて困難である。
むしろ、「骨太方針2026」の「可能となる財政規模を精査し、市場の信認確保に配意しつつ、通年の国債発行額などを具体化する」との文言は、税収見積もりなどを踏まえて可能となる歳入規模を精査し、市場の信認確保に配意しつつ、通年の国債発行額などを具体化することであると理解しなければならない。そうしなければ、市場の信認確保はままならず、2027年度において円滑消化できる「通年の国債発行額」が見極められない。
だからこそ、「骨太方針2026」で「責任ある積極財政元年」と位置付けた2027年度予算政府案は、「量入制出」の方針で臨むべきである。国債発行額を見極めると同時に税収を的確に見積もって、一般会計での歳入総額がいくらになるかを固めてから、金利が上昇する中で滞らないように担保する利払費と国債償還費を合わせた国債費を計上して、残る財源を、優先順位付けを強く意識して選別した個別の政策的経費に充ててゆく。こうした予算編成を目指すことが求められている。
(参考文献)
・土居丈朗 (2026) 『入門財政学(第3版)』(日本評論社)
・内閣府「経済財政運営と改革の基本方針2026」(2026年7月21日閣議決定)
-
-
- 上席フェロー
- 土居 丈朗
- 土居 丈朗
- 研究分野・主な関心領域
- 公共経済学/財政/税制/社会保障/所得分配
- 研究プロジェクト
-

注目コンテンツ
-
小学5年生でもわかる。「消費税減税」しても家計は救われない!
小学5年生でもわかる。「消費税減税」しても家計は救われない!
-
【論考】人口が減ることは不幸なのか 秋田で問い直した東京の「物差し」
【論考】人口が減ることは不幸なのか 秋田で問い直した東京の「物差し」
-
物価が上がり始めた理由―1つの歴史的偶然と2つの構造的変化―
物価が上がり始めた理由―1つの歴史的偶然と2つの構造的変化―
-
【動画解説】政権幹部を次々処分 4期目へ習主席が抱える不安
【動画解説】政権幹部を次々処分 4期目へ習主席が抱える不安
-
【人材育成】「ビルバオの奇跡」第二幕——製造業を捨てない「第二の産業革命」<岡部伸の世界探訪スペイン①>
【人材育成】「ビルバオの奇跡」第二幕——製造業を捨てない「第二の産業革命」<岡部伸の世界探訪スペイン①>