- Review
【論考】給付付き税額控除の対象と規模に関する試算(後編)
September 18, 2026
■4月10日に、小黒上席フェローは、森信シニア政策オフィサー、佐藤上席フェロー、土居上席フェローとともに、政策提言「『給付付き税額控除』の導入に向けた具体的な制度設計」を発表いたしました。詳細はこちらをご覧ください。
|
「税・社会保障研究 レビュー・論考・コラム」 |
| ・ふさわしい財源は何か ・基礎控除による財源確保 ・配偶者控除による財源確保 ・公的年金等控除の併用制限による財源確保 ・累進超過税率の引上げによる財源確保 ・定率付加税による財源確保 ・まとめ |
拙稿「給付付き税額控除の対象と規模に関する試算(前編)」https://www.tkfd.or.jp/research/detail.php?id=4960では、中低所得勤労者への就労支援と格差是正を目指した給付付き税額控除の支給対象者と1人当たり給付額、そしてそれらを実行するのに必要な財源総額について、家計の個票データを用いたマイクロシミュレーション分析によって明らかにした。
では、そのために必要な財源を、どのようにすれば賄えるか。この度9月15日に、政府が閣議決定した「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金導入に関する大綱」でも、財源については、「恒久財源を確保する必要がある。給付費に係る国負担の費用について、政府は、市場の信認を得られるよう、特例公債に頼らず、補助金等及び租税特別措置の適正化その他の歳出及び歳入全般の見直しにより恒久財源を確保する」とされた。
2029年度から、就業者負担軽減支援金は本格導入される(2027年度と2028年度は「つなぎ」として導入)。そのための恒久財源をどうするかが、今後問われる。
そこで、本稿では、拙稿「給付付き税額控除の対象と規模に関する試算(前編)」と同じマイクロシミュレーション分析を用いて、どのような制度改正を行えばどの程度財源が確保できるかを明らかにする。
ここでのマイクロシミュレーション分析では、わが国を代表する家計の個票データである「日本家計パネル調査(JHPS)」の2023年調査で分析可能な5,084世帯を用いる。2023年調査では、2022年の年収の回答を得ている。また、5,084世帯の標本を、課税の実態により近い形で税額等を推計できるようにするため、比推定を行う。「国勢調査」の世帯分布に基づいて比推定を行うことにより、所得情報が欠測している標本によって生じるバイアスを正して現実に近い世帯数が復元できる。
加えて、税収の見込み額がより現実的に推計できるよう、国税庁「申告所得税標本調査」の2022年度分のデータも活用する。それというのも、「日本家計パネル調査(JHPS)」では、超高額所得者は標本に含まれていない。日本の所得税制では、超高額所得者の納税額が所得税収の多くを占める構造になっている。その点を考慮して、合計所得金額が3,000万円超の納税に関するデータを国税庁「申告所得税標本調査」で補完することとした。
以下、全てのマイクロシミュレーションにおいて、課税前収入は不変(税制改正や給付によって行動変容がない)とし、(所得税制上、社会保険制度上のどちらも)被扶養者の関係も不変とし、社会保険料支払額も不変とし、税制改正によって所得税・住民税の納税額のみが変化し、給付を受けた分だけ可処分所得が増えるものと仮定する。
●ふさわしい財源は何か
そもそも論として、就業者負担軽減支援金のための恒久財源にふさわしいものは何か。まずは、負担増を求める前に、不要不急の歳出予算で削減できるものがあれば、あるいは減税措置で廃止・縮小できるものがあれば、その削減や廃止・縮小によって財源を捻出することが考えられる。
しかし、それだけでは十分に賄い切れなかった場合、何らかの追加的な負担増を求めざるを得ない。税制改正を通じた追加財源の確保が必要となる。
振り返れば、就業者負担軽減支援金は、「給付付き税額控除」の導入を検討した結果としてたどり着いた施策である。給付付き税額控除は、所得税制の議論である。したがって、所得税制の改正によって追加財源を確保することが、本筋といえる。
ただ、所得税制の中で追加財源を求めるとなると、給付との対応関係が問われる。つまり、低中所得層には給付を出すにもかかわらず、同時に別途増税の対象となると、出した給付で期待される政策効果を減殺してしまう恐れがある。そうならないように配慮して所得税制の中で追加財源を求めるとなると、今度は、高所得層は自明に増税となる。
高所得層が自明に増税となる形で追加財源を確保するならば、現行の所得税制が現役世代に偏重な負担を課している構造を助長しかねない。既に、先行研究では、わが国において世代間の受益と負担に大きな格差があることが指摘されている。これを踏まえると、世代間の受益と負担の格差をできるだけ縮小させるためには、所得税ばかりではなく、消費税によっても、就業者負担軽減支援金のための恒久財源を確保することが必要である。
以上を踏まえると、就業者負担軽減支援金のための恒久財源としては、所得税と消費税がふさわしいといえる。法人税は、就業者負担軽減支援金の目的や現在の世代間の受益と負担の格差の是正とは何ら脈略のない税源であるから、ふさわしくない。
とはいえ、就業者負担軽減支援金の本格導入が、飲食料品消費税率の臨時的な引下げの直後に実施されるとなると、就業者負担軽減支援金の本格導入当初(2029年度)から消費税も主だった恒久財源として取り入れることは、政治的に難度が高い。
本稿では、消費税も就業者負担軽減支援金のための恒久財源としてふさわしいものと位置付けるも、分析対象の中心は所得税とする。
●基礎控除による財源確保
まず、所得税制の代表的な所得控除である基礎控除を縮減すると、どの程度財源が確保できるか。ただし、ここで気を付けなければならないのは、低中所得層にも基礎控除が適用されている点である。低中所得層の基礎控除を縮減・廃止すると、所得税・住民税の増税となり、低中所得層に給付することで可処分所得を増やす就業者負担軽減支援金の効果を減殺してしまう。
そこで、例えば、基礎控除を合計所得金額1,500万円から逓減し1,750万円で消失する形で縮小することとした場合、マイクロシミュレーションを行った結果、所得税では760億円の増収、住民税では45億円の増収となり、計805億円の増収となる。
確かに、基礎控除を縮小することで財源は確保できるが、現行税制では合計所得金額2,500万円超の所得者には、既に基礎控除は付与されていないため、基礎控除を縮減しても高所得者には増税にならない。そのため、得られる増収額もかなり限られたものとなる。
●配偶者控除による財源確保
配偶者(特別)控除を全廃すると、どの程度の財源が確保できるか。同様にマイクロシミュレーションを行った結果、所得税では6091億円の増収、住民税では5395億円の増収となり、計1兆1,486億円の増収となる。しかし、基礎控除と同様に、合計所得金額が1,000万円超の所得者には、既に配偶者(特別)控除は付与されていないから、これらの増収は、合計所得金額が1,000万円以下の所得者からのものである。低中所得層の配偶者(特別)控除を廃止すると、所得税・住民税の増税となり、低中所得層に給付することで可処分所得を増やす就業者負担軽減支援金の効果を減殺してしまう。
以上より、基礎控除と配偶者(特別)控除の縮減・廃止は、就業者負担軽減支援金のための恒久財源としてはふさわしくないと考える。
●公的年金等控除の併用制限による財源確保
次に、給与所得控除と併用されている公的年金等控除の縮減を検討する。公的年金等控除については、2027年から、給与所得控除との適用合計額の上限を280万円とし、これを超える場合には超過部分が公的年金等控除から減額されることが既に決まっている(本稿では、これを併用制限と称する)。ただ、公的年金等控除と給与所得控除の合計額が280万円となる課税前収入を示した図1の青線によると、公的年金等控除の併用制限を受ける所得層は、公的年金等収入と給与収入をそれぞれ相当程度得ているものに限られていることがわかる。青線よりも右上側が併用制限を受ける所得層を意味する。
図1:控除制限に抵触する課税前収入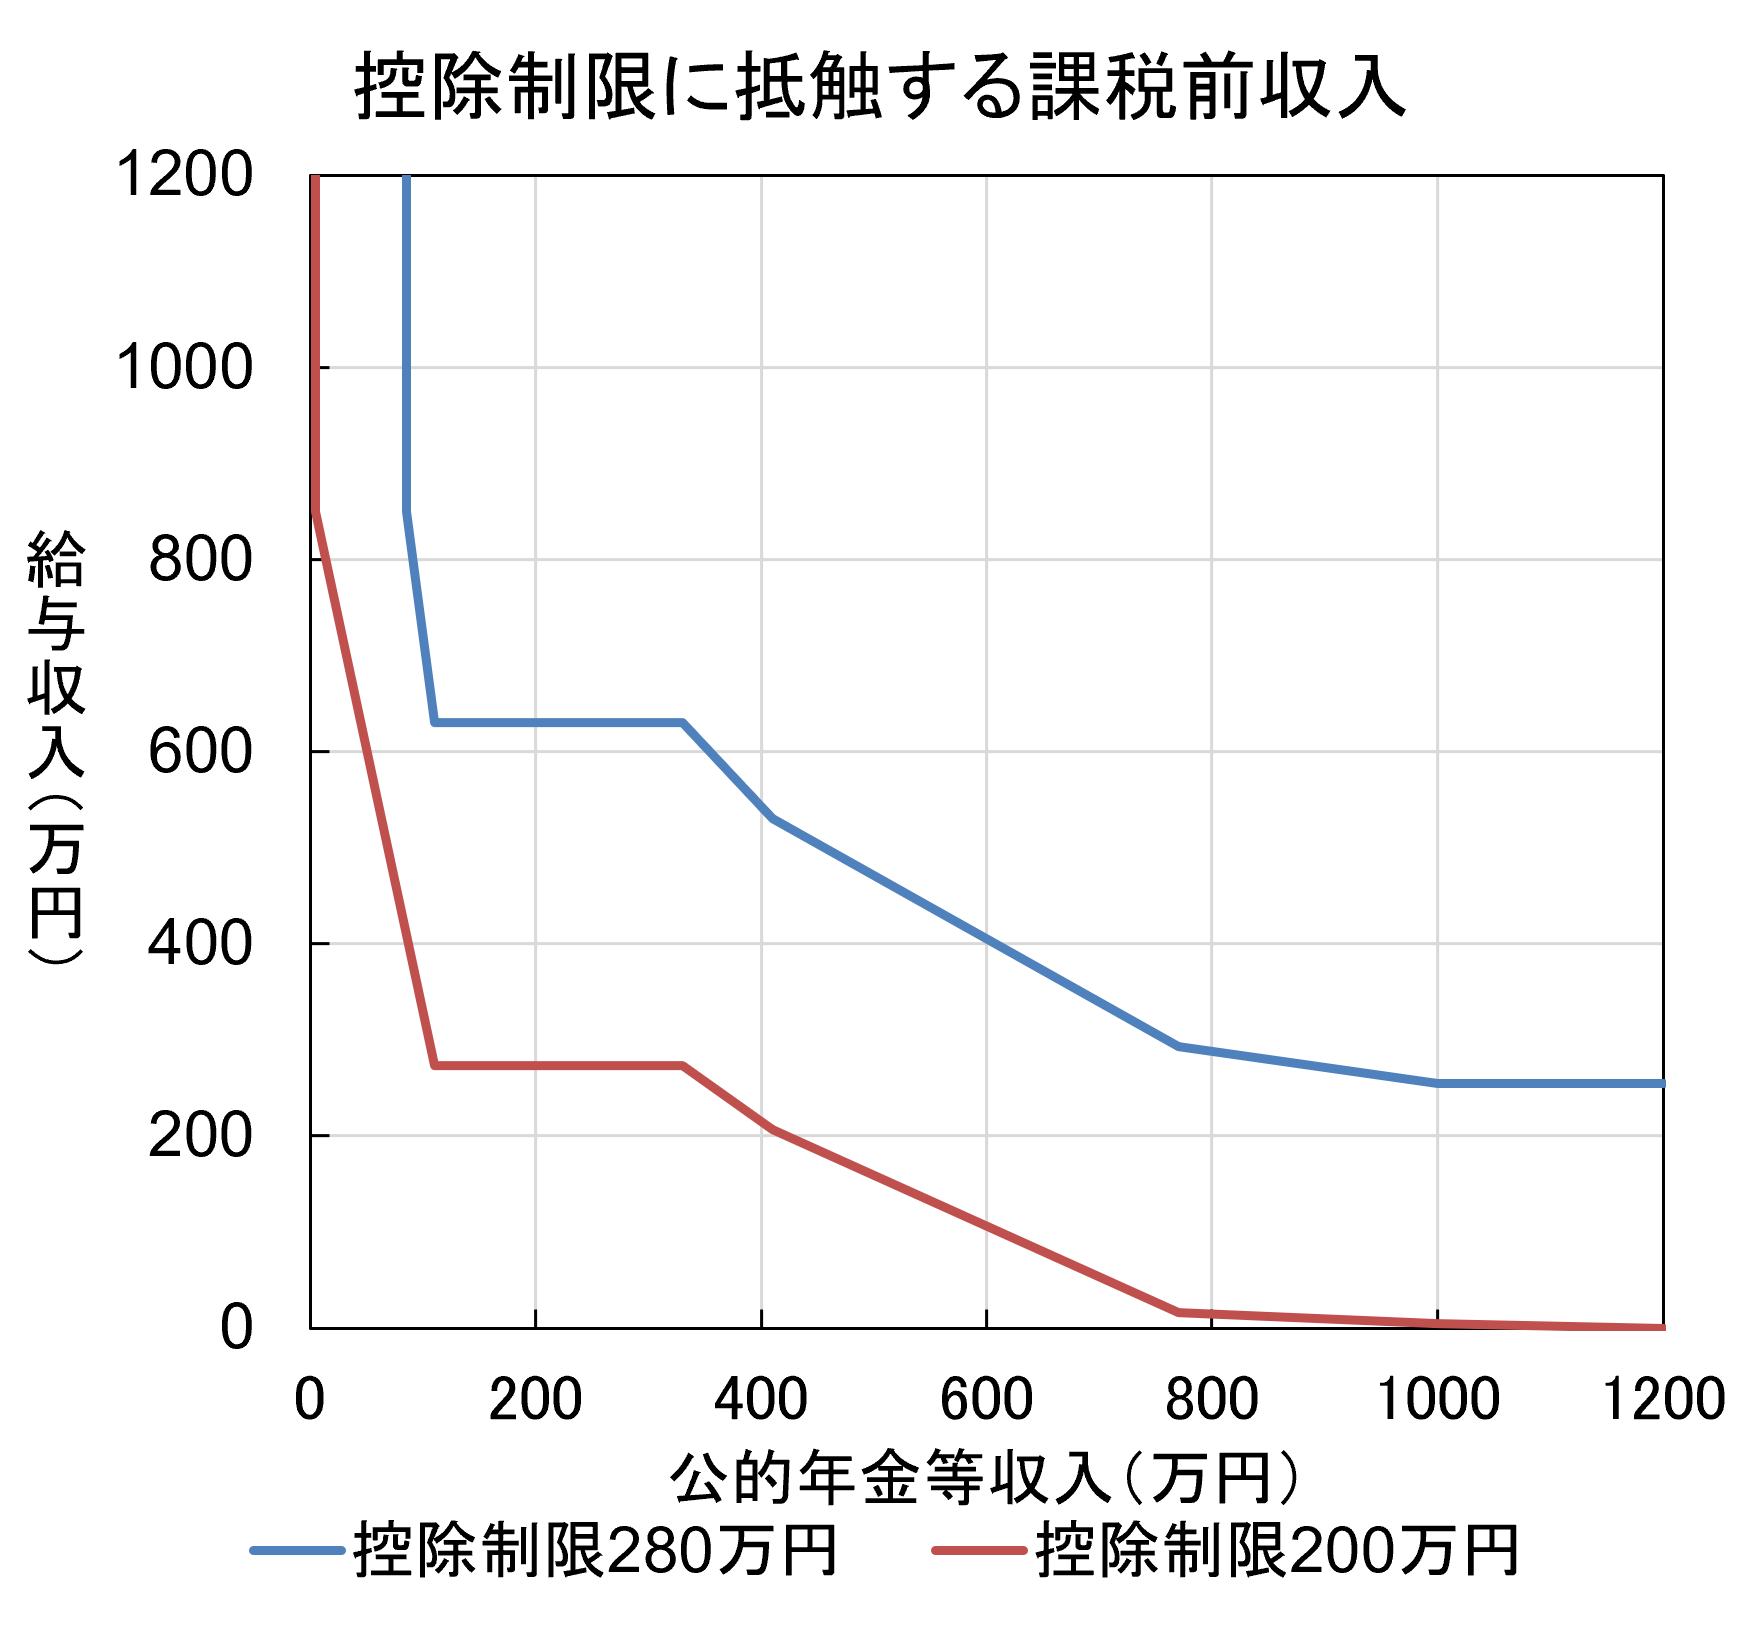
出所:筆者作成
そこで、本章では、この控除制限を200万円まで引下げると、どの程度の財源が確保できるかについて、マイクロシミュレーションを行った。同じ図1に、公的年金等控除と給与所得控除の合計額が200万円となる課税前収入を、橙線で示している。橙線より右上側に位置する併用制限の対象者がそれだけ広がっていることがわかる。
まず、公的年金等控除の併用制限を280万円に設定した場合、所得税では93億円の増収、住民税では38億円の増収となり、計131億円の増収との結果を得た(ちなみに、公的年金等控除の併用制限を280万円に設定することを決めた「令和8年度税制改正の大綱」には、公的年金等控除の併用制限による増収見込額は明示的に示されていない)。そして、公的年金等控除の併用制限を200万円に設定した場合、所得税では2,021億円の増収、住民税では994億円の増収となり、計3,015億円の増収との結果を得た。したがって、公的年金等控除の併用制限を280万円から200万円に引下げた場合、両者の差額として、所得税では1,928億円の増収、住民税では956億円の増収となり、計2,884億円の増収となると推計される。
これは、より高所得の高齢者から得る増収であることから、就業者負担軽減支援金の発想と矛盾しない。さらに、同じ課税前収入を得ながら、給与収入しかないために併用できない納税者と、併用できる納税者とで適用される控除額が異なることから納税額も異なるという意味で水平的公平を損なっている制度を改善することにもなる。
公的年金等控除の併用制限を280万円から200万円に引下げることで、就業者負担軽減支援金の恒久財源を確保するとしても、2,884億円しか確保できない。さらなる恒久財源を確保するには、所得控除の改廃以外の方策も検討する必要があると考えられる。
●累進超過税率の引上げによる財源確保
そこで、本稿では、累進税率を変更することを検討する。例えば、超過累進税率が23%以上の税率をそれぞれ5%pt引上げる(超過累進税率が20%以下の税率は据置き)とすると、超過累進税率は図2のようになる。
図2:超過累進税率の引上げ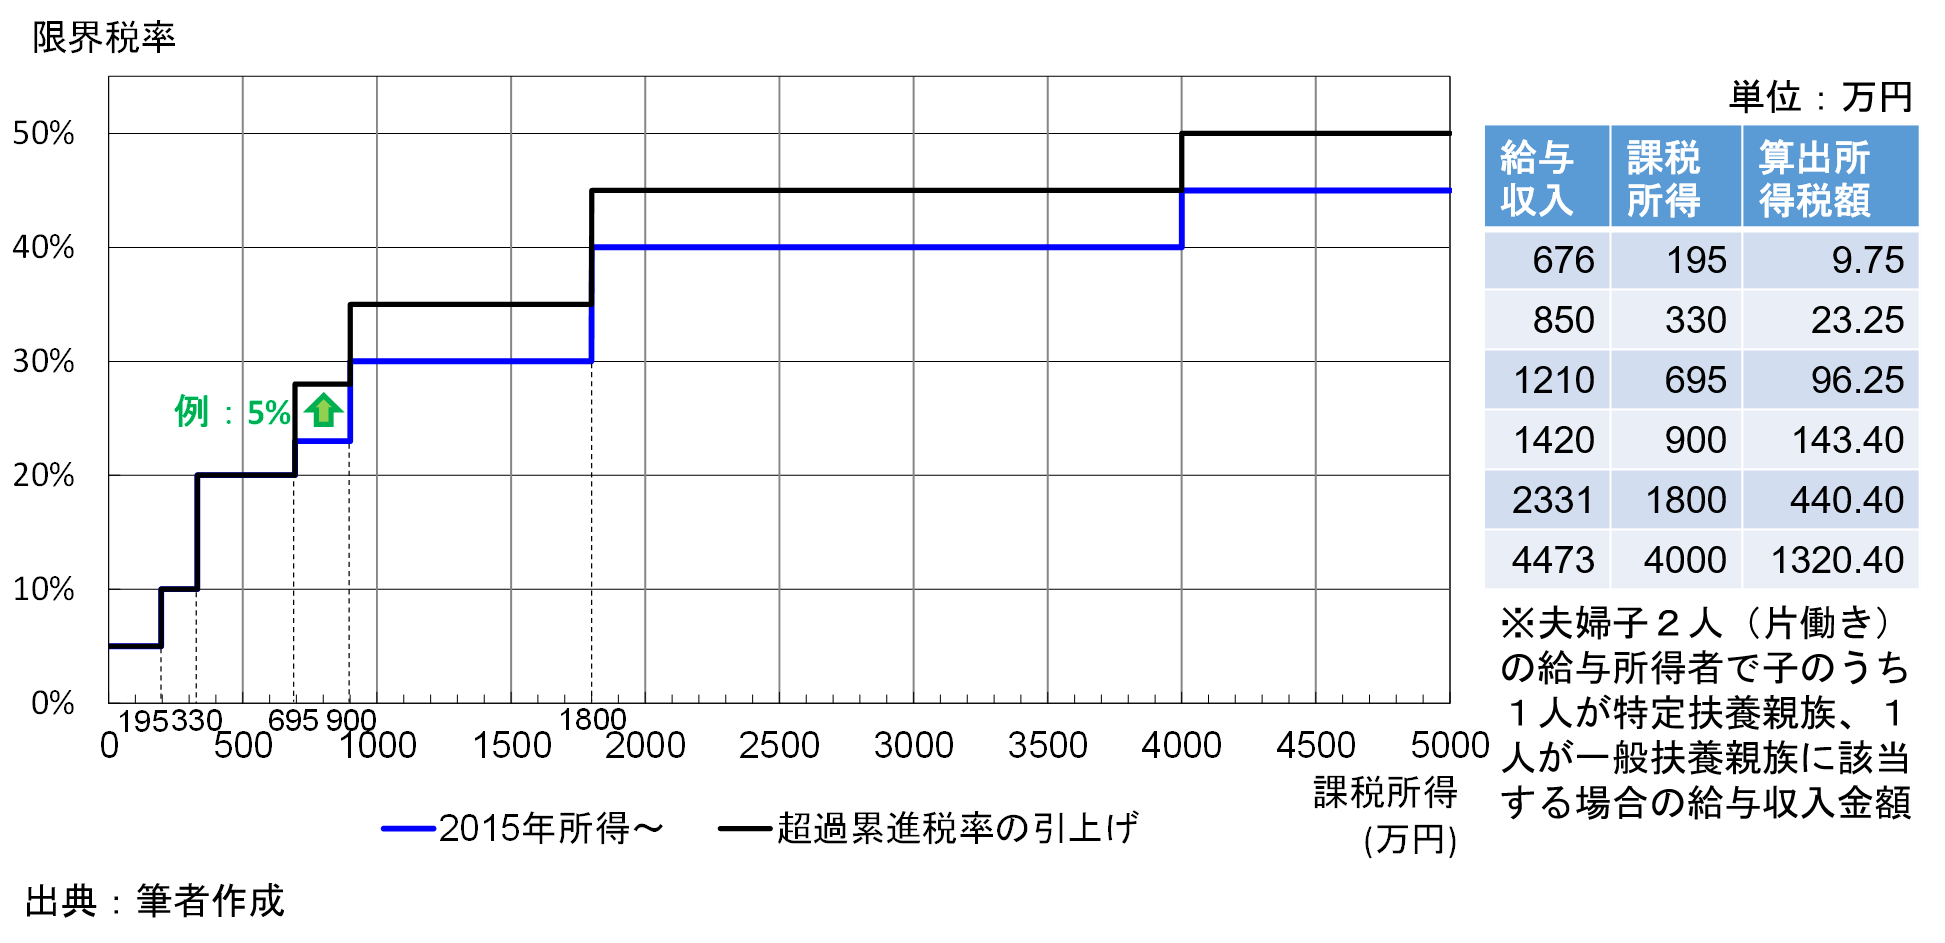
超過累進税率が23%以上の納税者とは、図2の右側の表に示されているように、給与収入では1,210万円超の所得者である。なお、財務省の推計によると、所得税で超過累進税率が5%以下である納税者は全体の6割程度、超過累進税率が10%以下である納税者は全体の8割程度であり、超過累進税率が23%以上の納税者は全体の5%以下に限られる。
そこで、累進課税を行っていない住民税の税率は存置して所得税の超過累進税率が20%以下の税率は据え置いた上で、超過累進税率が23%以上の税率をそれぞれ5%pt引上げた場合、マイクロシミュレーションを行った結果、所得税では7,704億円の増収となる。増収額は1兆円に満たない。
さらに、累進課税を行っていない住民税の税率は存置して所得税の超過累進税率が10%以下の税率は据え置いた上で、超過累進税率が20%以上の税率をそれぞれ2%pt引上げた場合、所得税では1兆8,235億円の増収となる。ただ、超過累進税率が20%以上の納税者は、図2の右側の表によると、給与収入でみると850万円超となり、必ずしも自明に高所得者とはいえない水準となる。
●定率付加税による財源確保
財源確保策としては、防衛特別法人税のように、一定以上の税額がある納税者に限り、定率の付加税として追加の税負担を求めるという方式も考えられる。[1] 例えば、所得税額が96.25万円超(超過累進税率が23%以上の所得層)の金額に対して追加で20%の定率課税を行う(超過累進税率が20%以下の所得層は据置き)場合、マイクロシミュレーションを行った結果、所得税では1兆4,514億円の増収となる。
同様にマイクロシミュレーションを行ったところ、所得税額が23.25万円超(超過累進税率が20%以上の所得層)の金額に対して追加で10%の定率課税を行う(超過累進税率が10%以下の所得層は据置き)場合、所得税では1兆2,130億円の増収となると推計された。
ただ先に述べた通り、超過累進税率が20%以上の所得層は、給与収入でみると850万円超となり、必ずしも自明に高所得者とはいえない所得層に財源を求めることとなることから、積極的に採用できる方策とは言い難い。
以上より、就業者負担軽減支援金の財源は、公的年金等控除の併用制限を280万円から200万円に引下げることと、所得税額が96.25万円超の金額に対して定率20%の付加税を課すことで確保することが考えられる。
●まとめ
本稿では、所得税を中心に、就業者負担軽減支援金のための恒久財源について、家計の個票データを用いたマイクロシミュレーション分析によって、具体的な財源確保額を試算した。
基礎控除や配偶者(特別)控除は、既に高所得者には適用されていないことを踏まえると、基礎控除や配偶者(特別)控除の廃止・縮小は就業者負担軽減支援金のための恒久財源としてはふさわしくない。
他方、公的年金等控除の併用制限や一定以上の税額がある納税者に限った定率の付加税は、それなりの財源が確保できることを示した。ただ、それでも2兆円を超えない程度のものでしかない点には留意が必要である。
本稿の分析では、所得税に対象を絞った。しかし、歳出削減や減税措置の廃止縮小による財源確保でも足りない場合に、所得税のみで恒久財源を確保すれば、現行の所得税制が現役世代に偏重した負担を求めることになる点は、強調しておきたい。世代間の受益と負担の格差を是正するためにも、さらには、所得税による追加財源の確保の規模を抑制するためにも、消費税も就業者負担軽減支援金のための恒久財源とすることが、将来的には求められる(もちろん、就業者負担軽減支援金の財源として直接紐づけられなくとも、将来行われる社会保障給付の拡充のための追加財源の確保を消費税で行うことで、現役世代に対する所得比例の負担が軽減される方策が講じられれば、本稿で述べた意図と同義であることは付記しておく)。
[1] 所得税制において、一定以上の税額に対して定率の付加税を課したことはない。しかし、所得税の納税者全員に対して、所得税額に定率の付加税を課しているものとしては、復興特別所得税がある。
➡【論考】給付付き税額控除の対象と規模に関する試算(前編)はこちら
-
-
- 上席フェロー
- 土居 丈朗
- 土居 丈朗
- 研究分野・主な関心領域
- 公共経済学/財政/税制/社会保障/所得分配
- 研究プロジェクト
-

注目コンテンツ
-
小学5年生でもわかる。「消費税減税」しても家計は救われない!
小学5年生でもわかる。「消費税減税」しても家計は救われない!
-
【論考】財源なき減税・歳出拡大は円安・物価高につながる可能性も―「物価水準の財政理論」の為替版から考える財源の意味―
【論考】財源なき減税・歳出拡大は円安・物価高につながる可能性も―「物価水準の財政理論」の為替版から考える財源の意味―
-
【論考】インフレは財政問題を解決するか?
【論考】インフレは財政問題を解決するか?
-
【動画解説】中国不動産不況は第二段階へ?
【動画解説】中国不動産不況は第二段階へ?
-
【論考】民放連提言に「出演者の男女比」が入った3つの意味
【論考】民放連提言に「出演者の男女比」が入った3つの意味