- その他
【論考】インフレと財政(上) 物価上昇の連鎖招く懸念も
September 17, 2026
| ポイント ○債務GDP比の低下はインフレの影響大 ○インフレ率は政府が決定できぬ経済変数 ○財政目標の未達時には対応ルールが必要 |
図表:著者作成
高市早苗政権は7月に決定した「経済財政運営と改革の基本方針(骨太の方針)2026」で、国・地方の債務残高の国内総生産(GDP)比(以下、債務GDP比)の安定的な引き下げを財政運営目標の中核に位置付けた。基礎的財政収支(PB)は単年度の黒字化時期を機械的に追うのではなく、経済状況や成長投資の必要性に応じて一時的な悪化も許容しつつ、複数年で管理するとしている。
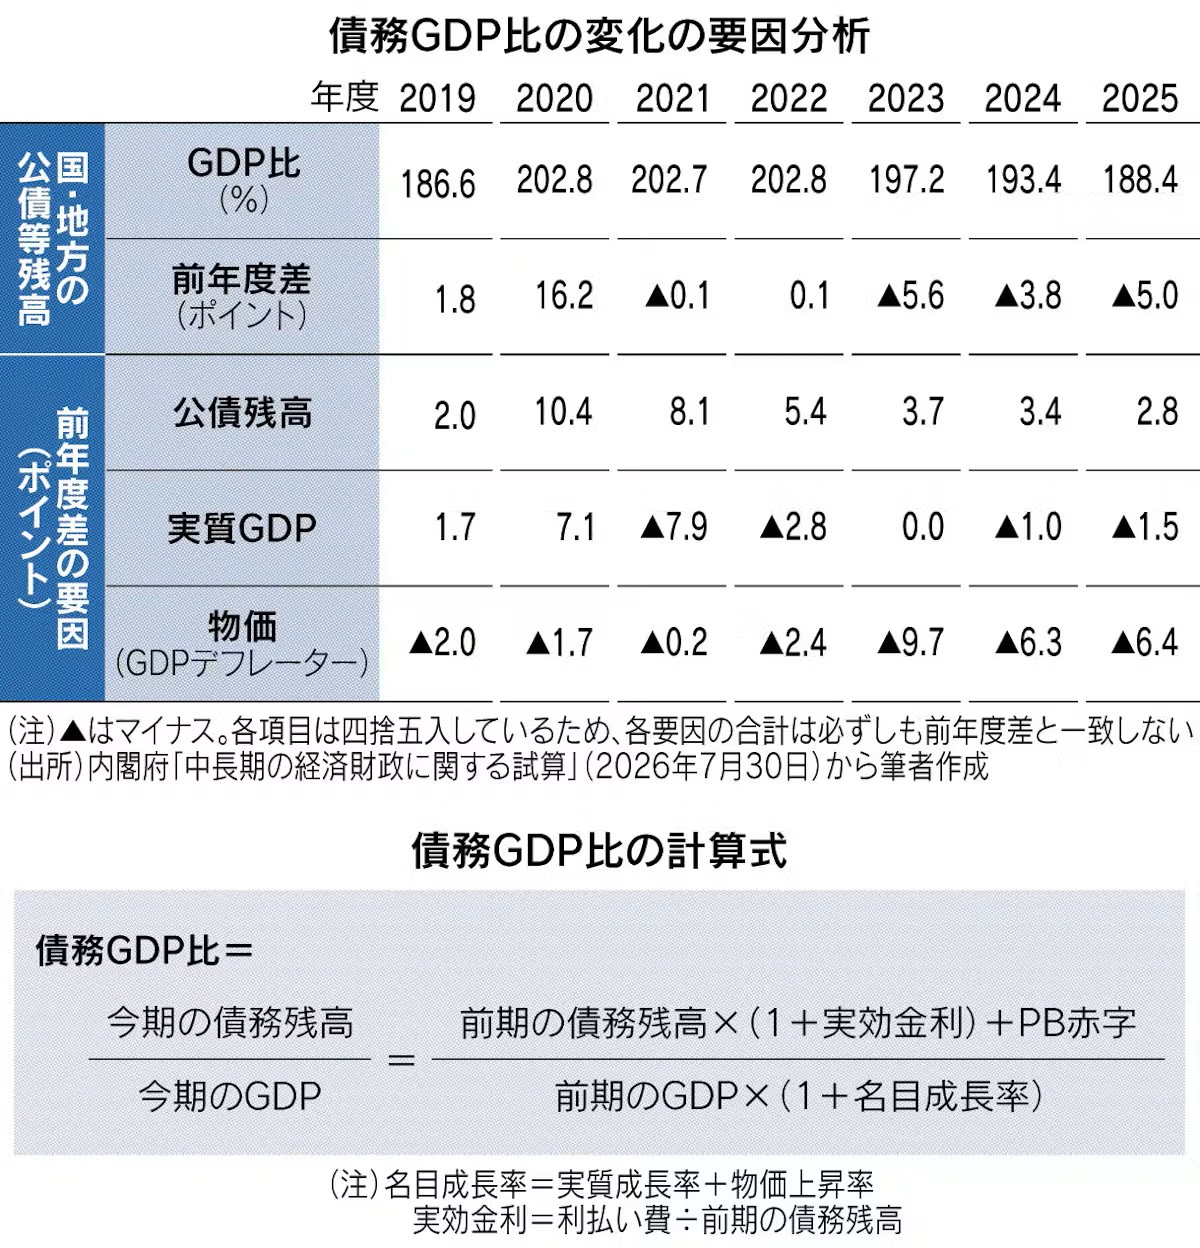
その債務GDP比は低下に転じている。2022年度の202.8%をピークに、名目GDPの成長や税収上振れによるPB改善などもあり、25年度は188.4%となった。内閣府「中長期の経済財政に関する試算」(26年7月)によれば26年度に約188%、27年度は約183%となる。
さらに政府は40年度まで総額370兆円にのぼる官民投資や成長戦略の効果が十分に発現すれば、経済成長と財政の持続可能性の双方が実現できるとする。
債務GDP比が下がれば追加の財政支出の余地が生まれるとの楽観的な見方もある。もっとも、これまでの低下は増税や歳出削減による財政健全化ではなく、もっぱら分母にあたるGDPの拡大(および成長に伴う税収の自然増)の結果であることに留意が必要だ。
GDPには名目と実質がある。実質は名目値から物価の増減を除いた値を指す。足元の経済成長は実質ではなく名目値で高くなっており、これはインフレ(物価高)でGDPが水ぶくれしていることを示す。
24年度の名目成長率が3.7%の一方、実質は0.5%にとどまる。25年度も名目4.1%に対して実質0.8%だった。その差は(GDPデフレーターで測った)インフレとなる。
消費者物価指数(CPI)も生鮮食品や物価高対策といった特殊要因を除いた場合、26年5月に前年同月比2.7%上昇した。20カ月連続で日銀が目標とする2%を上回った。しかしデフレ脱却が達成されたとしても、真に国民生活を豊かにするには実質ベースのGDP成長が欠かせない。
近年の債務GDP比の低下はインフレで圧縮しているところが大きい(上の図表参照)。ここでインフレは「国債保有者に対する暗黙の課税」に相当する。
簡単な数値例で説明しよう。政府は今年度、100円の国債の元利償還を要するとする。その財源に100円の税を徴収する。このとき物価が2倍になったと仮定する。インフレの自然増収で税収は200円に倍増するが、国債の元利償還は名目値で固定されており支払う額に変わりはない。
国債保有者は100円を受け取るものの、物価が2倍になったため、購入できる財貨の量は以前の半分となる。他方、政府は税収(200円)と元利償還(100円)の差額100円を他の用途に充てられる。国債保有者から政府へ購買力が移転した格好だが、これは国債保有者に対する実質的な課税に等しい。
賃上げが物価高に追いつかない勤労者にも同様のことが言える。名目賃金が上がって所得税額が増える一方、物価高で勤労者の可処分所得が実質的に減り、購買力が目減りするからだ。
歴史を顧みれば戦後、わが国はハイパーインフレで戦時中積み上がった公的債務を事実上帳消しにしていた。国民の抵抗が強い増税や歳出削減よりも、財政当局や政治家にとっては「容易な手法」といえそうだ。
とはいえインフレ頼みの財政運営目標の達成は危うい。債務GDP比を左右するのはおおむねPB、経済成長率、金利の3つである(図表下の数式参照)。
政府は物価高対策としてガソリン価格の抑制、冬場の電気・ガス料金の補助を講じてきた。6月の診療報酬改定は本体部分がプラス3.09%(26~27年度平均)となった。26年度税制改正で所得税の基礎控除を物価上昇に連動させ、引き上げる仕組みが創設された。
さらに27年4月から2年間、食料品の消費税率を1%に減税する方針を閣議決定した。このようにインフレは歳出拡大や減税への政治的圧力を高め、PBを改善する制約となる。
インフレは金利上昇も招く。金融政策の転換や財政悪化への懸念もあり、国債金利(満期10年)は3%近くで推移している。ゼロ金利から「金利のある世界」に戻って久しい。
無論、現行の市場金利が即、利払い費の増加につながるわけではない。過去の低金利時期に発行された公債が満期を迎えるまでは利払い費は低く済む。既発債に対する利払い費比率として定義される実効金利は市場金利から遅れて上がる。当面は成長率に比して実効金利が抑えられる「期間のボーナス」が期待できる。
とはいえ、いずれボーナスは解消する。国債の年間発行額は借換債を含めて180兆円超。高い金利が適用されれば利払い費が急増するリスクがある。内閣府が掲げる経済シナリオのうち経済成長が過去の傾向のまま推移する「現状投影ケース」では、33年度に実効金利が成長率を超過する。PBが黒字化しない限り、債務GDP比が発散することを示唆する。
このため、政府は金利を低くとどめたいところだ。骨太の方針2026では「『安定的な物価上昇』の実現に資する適切な金融政策運営が行われることが非常に重要である」とした。日銀の国債購入などを通じて金利上昇を抑えることを期待しているとも読める。
これに先立ち、高市首相は5月に日銀総裁と会談した際、必要に応じて国債を買い入れるよう求めていたと報じられている。
政府や中央銀行が規制や介入により金利を市場の実勢より低くし、公的債務の負担を軽減しようとする手法は「金融抑圧」にあたる。中央銀行が政府の財政赤字を補填する「財政ファイナンス」は通貨量を増やしてインフレを助長しかねない。金融政策に財政収支の帳尻合わせを求めることは「マネタリストの不愉快な算術」と呼ばれる。意図的な低金利の継続とインフレ回避は両立しそうにない。
そもそも消費税率とは異なり、インフレ率は政府が決定する政策変数ではない。いったん期待インフレ率(将来の物価見通し)が日銀目標の2%を超えて高まると、現在の賃金・物件費の増加を招き、それがさらに期待インフレを引き上げるインフレスパイラル(連鎖)に陥りかねない。
日銀「経済・物価情勢の展望」(26年7月)によれば、企業・家計の期待インフレ率は2%に向けて緩やかに上昇しており、物価安定目標を超えて上振れしていくリスクがあるという。
債務GDP比を安定的に引き下げるのであれば、政府が操作できる手段で対処するべきである。そのためには、目標が未達になりそうなときの対応をルールとしてあらかじめ個別具体的に定めておくのが一案だ。
例えば社会保障・公共事業を含むPB対象経費の削減を義務づける、あるいは所得税・消費税の課税を強化することで財政規律の実効性を担保する。市場からの信認にもかなうだろう。
2026年9月10日 日本経済新聞「経済教室」掲載
▼関連記事
インフレと財政(下)過剰債務下の「財政従属」のリスクを直視せよ(小黒一正上席フェロー)
-
-
- 上席フェロー
- 佐藤 主光
- 佐藤 主光
- 研究分野・主な関心領域
-
- 地方財政論
- 最適課税論・税制改革
- 社会保障(医療経済学)
- 研究プロジェクト
-

注目コンテンツ
-
【論考】インフレは財政問題を解決するか?
【論考】インフレは財政問題を解決するか?
-
小学5年生でもわかる。「消費税減税」しても家計は救われない!
小学5年生でもわかる。「消費税減税」しても家計は救われない!
-
【論考】情報経路は増えた。災害情報は届くようになったのか ――3.11から15年、「発信」「到達」「行動」を考える
【論考】情報経路は増えた。災害情報は届くようになったのか ――3.11から15年、「発信」「到達」「行動」を考える
-
【動画解説】中国不動産不況は第二段階へ?
【動画解説】中国不動産不況は第二段階へ?
-
9・11米国同時多発テロ事件後の世界を振り返る
9・11米国同時多発テロ事件後の世界を振り返る