- その他
【論考】インフレと財政(下)過剰債務下の「財政従属」のリスクを直視せよ
September 17, 2026
| ポイント ○インフレが政府に一時的な財政余力誘発 ○過剰債務下で金融正常化先送りが最適に ○日銀の支えを前提としない持続的財政を |
日本経済はデフレからインフレへと局面を移しつつある。インフレと財政の関係性を考察する際に見落とされがちなのが、物価上昇が政府に対して一時的な予算上の余力をもたらすというメカニズムである。
名目所得・企業利益・消費額が増えれば所得税や法人税、消費税の名目税収は弾力的に増加する。他方、年金や医療・介護、公務員給与などの歳出は制度改定や予算編成を介するため、物価変動への追随にはタイムラグがある。こうして、政府にインフレ誘発的な一時的財政余力が生じる。
留意すべきはこの財政余力が、現金・預金や給付等の実質価値が目減りし、富の一部が政府部門へ移転したにすぎない点である。この余力は過渡的な現象で、恒久財源とはなり得ない。
しかし民主主義的な意思決定プロセスでは、この財政余力を財政再建よりも再分配に充当する強い誘因も存在する。給付金や減税は有権者への直接的なアピールとなる一方、財政再建は便益が広く薄く、かつ将来に遅延するため政治的評価に直結しにくいからだ。
インフレで生じる一時的な財政余力は財政再建に充てることが望ましくても、実際に財政余力が生じた後には、再分配を優先的に選択する政治的誘因が強まる。これは事前に望ましい政策と事後に選ばれる政策が一致しないという政治的な「時間的不整合性」の問題とみなすこともできる。
こうした時間的不整合性を内包する構造的ジレンマの下で、政治による財政政策と日銀の金融政策が相互に影響し合う。この関係を、政治(政府)と中央銀行による二者の非協力ゲームとして整理してみよう。
◇ ◇
政治側の戦略は、財政余力を「財政再建」に充てるか「再分配」に充てるかの二択である。日銀側の戦略は「金融政策の正常化」か「金融正常化の先送り」をするかの二択となる。この戦略の組み合わせから導出されるA〜Dの4つの政策状態に対して図表のとおり、各主体の選好順位(4が最善、1が最悪)を割り当てよう。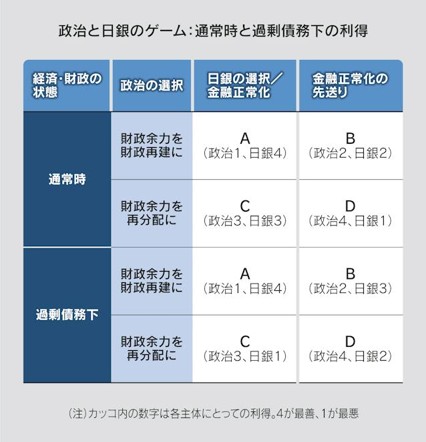
図表:著者作成
経済・財政の通常時、図表上段のように政治の選好順位はDCBAとなる。再分配による政治的便益を得つつ、金利上昇の副作用も回避できるDが最善策となる。反対に財政余力を還元せず、金融正常化に伴う景気下押し圧力だけを被るAが最低順位となる。政治にとっては日銀の戦略にかかわらず「再分配」を選択する方が常に利得が大きく、再分配が政治の「支配戦略」として機能する。
一方、通常時の日銀の選好順位はACBDと想定される。政府が財政規律を維持し、日銀が物価安定を達成するAが最善策である。仮に政府が再分配を選択したとしても、日銀が金融正常化によってインフレを抑制するCが次善となる。
政治が支配戦略である「再分配」を選択することを前提とすれば、日銀はCとDを比較し、C「金融正常化」への最適反応を示す。
したがって通常時の最適な戦略の組み合わせ(ナッシュ均衡)は、C「再分配・金融正常化」に帰着する。政府が物価高対策として需要を喚起し、日銀がそのインフレ圧力を金利引き上げで相殺する、いわば「政策対立の均衡」である。
しかし政府部門の累積債務が一定を超えると、日銀の利得構造に変容が生じる。財政当局が中長期的な歳出を制御できなければ、中央銀行の金利操作能力は制約され、法的独立性が担保されていても事実上「財政従属」に近い状態に陥る。
過剰債務下では、通常時にナッシュ均衡であったCの「金融正常化」に伴うコストが増大する。利上げは国債借り換えを通じて政府の利払い費を増加させ、国債価格の下落は金融機関のバランスシートを毀損する。景気下押しで税収が減少すれば財政収支が再び悪化する。国債市場へのストレスが許容限度を超えれば日銀が正常化プロセスを中断し、流動性供給や国債買い入れ拡大を余儀なくされる可能性も否定できない。
ここにも「時間的不整合性」が存在する。日銀は事前には物価安定のため金融正常化を継続すると市場に示していても、利上げによる財政・金融システムへの負荷が現実化すれば、事後的には正常化を中断する誘因を持つ。市場がこの政策反応を予想すれば、金融引き締めへのコミットメント(約束)は十分な信認を得られず、初期の利上げだけではインフレ期待や通貨安を十分に抑制できない可能性がある。
ここで改めて、図表の下段「過剰債務下」を参照されたい。政治の順位は不変だが、日銀にとってのCとDの選好順位が逆転する。Cの正常化が引き起こす金融システムや国債市場へのシステミックリスクが、Dのインフレを容認するコストを上回るためである。
過剰債務下ではゲームの均衡はCからD「再分配・正常化の先送り」へとシフトする。政治は合理的に財政余力を再分配に費やし、日銀もまた財政・金融システムへのショックを回避するため、最適反応を変化させる。これこそが財政従属の重要なメカニズムである。政府から日銀への直接的な介入がなくとも、結果として物価安定が相対的に劣後する可能性が生じる。
◇ ◇
さらに、この利得表は1回限りのゲームではなく、予算編成と金融政策決定が反復される通時的(動学的)ゲームの縮約形である点に留意が必要である。
市場参加者は、現時点の政策だけでなく将来の政策反応関数も予想して行動する。政府が税収上振れのたびに再分配を繰り返し、日銀が国債市場への配慮から正常化を遅延させると予想されれば、自国通貨には将来のインフレ・リスク・プレミアムが織り込まれる。
通貨安は輸入物価を押し上げ、それが政治に対して新たな財政支援を要請する。すなわちDは、ある一時点の政策の組み合わせではなく、市場の予想を通じて「インフレ再分配均衡」が形成され、自己強化される可能性を持つ。
この均衡状態が長期化し年金や賃金、利払い費が物価水準に完全にキャッチアップすれば、初期の財政余力は消失していく。しかし一度導入された恒久的な給付や減税は容易に撤回できず、財政の基礎的条件はむしろ徐々に悪化する。
これを回避するためには第一に、税収の上振れを恒久財源とみなす財政錯覚を排し、インフレに伴う一時的な税収増については、原則として債務削減や財政収支の改善に充当するルールを設ける必要がある。第二に、物価高対策は対象を絞った移転に限定し、市場の価格メカニズムをゆがめる広範な補助金や恒久的な減税には慎重であるべきだ。
安定的な名目成長の実現は重要で、物価安定と整合的なマイルドなインフレを財政再建に生かす余地もある。しかし、その過程で生じる一時的な財政余力を恒久財源とみなし、再分配で費消してはならない。政治のリーダーシップで、中央銀行による間接的な支えを前提とせずに自律し得る持続可能な財政構造を構築することが不可欠であろう。
2026 年9月11日 日本経済新聞「経済教室」掲載
▼関連記事
インフレと財政(上) 物価上昇の連鎖招く懸念も(佐藤主光上席フェロー)
-
-
- 上席フェロー
- 小黒 一正
- 小黒 一正
- 研究分野・主な関心領域
-
- 財政学
- 社会保障
- 公共経済学
- 世代間格差
- 人口問題
- 研究プロジェクト
- 過去の研究
-

注目コンテンツ
-
【論考】インフレは財政問題を解決するか?
【論考】インフレは財政問題を解決するか?
-
小学5年生でもわかる。「消費税減税」しても家計は救われない!
小学5年生でもわかる。「消費税減税」しても家計は救われない!
-
【論考】情報経路は増えた。災害情報は届くようになったのか ――3.11から15年、「発信」「到達」「行動」を考える
【論考】情報経路は増えた。災害情報は届くようになったのか ――3.11から15年、「発信」「到達」「行動」を考える
-
【動画解説】中国不動産不況は第二段階へ?
【動画解説】中国不動産不況は第二段階へ?
-
9・11米国同時多発テロ事件後の世界を振り返る
9・11米国同時多発テロ事件後の世界を振り返る