- Review
【論考】リアルタイム課税の導入を
October 14, 2026
■4月10日に、佐藤上席フェローは、森信シニア政策オフィサー、土居上席フェロー、小黒上席フェローとともに、政策提言「『給付付き税額控除』の導入に向けた具体的な制度設計」を発表いたしました。詳細はこちらをご覧ください。
|
「税・社会保障研究 レビュー・論考・コラム」 |
| ・リアルタイム課税とは ・消費税のリアルタイム課税化 ・所得税のリアルタイム課税 ・我が国におけるリアルタイム課税 |
リアルタイム課税とは
本稿は消費税および所得税(源泉徴収)への「リアルタイム課税」を紹介する。リアルタイム課税とは、売上・仕入れや報酬の支払い等の経済取引が発生する都度、その内容を電子的に税務当局へ継続的に提供し、これに基づいて税額の確定・徴収を行う仕組みをいう。従来の課税方式では、一定期間(月次・年次)に発生した取引を事業者等が集計した上で、申告・納税を行い、税務当局が必要に応じて事後的に確認・修正を行う。すなわち、「取引の発生→期間集計→申告・納税→確認・修正(税務調査)」という流れが基本となる。例えば、消費税の中間申告・納付の回数は、原則として直前の課税期間における確定消費税額に応じて年1回、3回または11回となる。また、給与等に係る源泉所得税については、原則として給与等を支払った月の翌月10日までに納付することとされている。したがって、経済取引の発生と、その情報が税務行政に反映されるまでには一定の時間的な乖離が存在する。
リアルタイム課税は、このプロセスを「取引の発生→取引データの送信→電子的な即時検証・税額処理」へと転換するものである。取引の発生時点、あるいはそれに近接する時点で、個々の取引に関するデータを電子的に税務当局へ送信する。消費税については、課税事業者が電子インボイス等の取引情報を税務当局と共有し、その内容を基礎として課税関係を処理することが想定される。これにより、税務行政は事後的な税務調査を中心とする方式から、日々発生する取引を継続的に捕捉し、必要に応じてその場で検証・修正する方式へと転換できるようになる。また、過去の取引について金額その他の情報に誤りが判明した場合にも、訂正情報を電子的に送信し、税額計算に逐次反映させることができる。この意味で、納税コンプライアンスは経済活動が終了した後に行う独立した行政手続ではなく、取引処理そのものに組み込まれた継続的なプロセスとなる。結果として、経済活動と課税・徴収の間の時間的・制度的な境界は縮小し、両者がデジタル基盤を介して一体的に処理されることになる。
その実現性を高めているのが、デジタル技術の急速な発展と普及である。デジタル化の意義は、取引情報を一定期間蓄積した後に一括処理する方式から、取引の発生とほぼ同時に情報を記録・処理する方式へ移行できる点にある。キャッシュレス決済、電子インボイス、クラウド会計等の普及によって、経済取引の電子的な記録と税務当局へのデータ連携が技術的に可能となっている。税務情報の収集、処理、照合および検証を自動化することによって、経済活動と税務処理との時間的な乖離を縮小できる。これにより、申告漏れや入力誤り、不正取引等の早期発見・抑止につながるとともに、税務当局における事後的な調査・確認業務の効率化も期待される。他方、事業者にとっても、取引データと税務処理をシステム上で連動させることにより、申告・納税に伴う事務負担を軽減できる。
図表1:比較表
| 比較項目 | 従来型の課税 | リアルタイム課税 |
| 情報把握の時期 | 月次・年次など、一定期間終了後に申告・報告 | 取引発生時またはその直後に、継続的・即時的に把握 |
| 税務処理の方法 | 取引期間終了後に、企業が帳簿等を集計・照合して申告 | 税務情報の処理・報告を取引システムに組み込み、取引と同時に処理 |
| 税務当局の役割 | 納税者から提出された過去の取引・申告情報を受領し、事後的に確認 | 取引データをリアルタイムで取得・検証し、取引過程において税務管理に関与 |
| 誤謬・不整合への対応 | 事後的な税務調査等によって発見し、後から修正 | 取引時点で誤りや不整合を検知、逐次修正 |
出所:筆者作成
実際、各国・地域では、税務行政の自動化・データ駆動型化を進める一環として、「デジタル継続的取引報告(Digital Continuous Transactional Reporting:DCTR)」、あるいは「リアルタイム税務報告(Real-time Tax Reporting)」と呼ばれる制度の導入が進んでいる。OECD(2026)によれば、これらの制度を導入または実施している国・地域は増加しており、特に付加価値税(VAT)のコンプライアンス確保・執行強化が主要な政策目的となっている。[1]もっとも、DCTRの意義は税務執行の強化に限定されない。取引データを処理する段階で情報の誤りや不整合を検知するためには、取引時点におけるデータの正確性と一貫性が不可欠となる。その結果、企業側にも会計、調達、販売、財務、税務等のシステム間でデータを連携させ、業務プロセスそのものをデジタル化することが求められる。すなわち、リアルタイム課税は税務当局による情報収集手段の高度化にとどまらず、企業の基幹業務システムと税務行政との接続を促す制度的契機となり得る。企業が基幹業務のデジタル化を進める中で、納税コンプライアンスを業務フローの外部に置かれた事後的な事務ではなく、取引処理に内在する機能として設計することが重要となる。この点からも、OECD(2026)が指摘するように、DCTRは税務執行の効率化だけでなく、会計、調達、財務、報告等の業務プロセスの近代化・合理化を促進する契機として捉えることができる。
消費税のリアルタイム課税化
リアルタイム課税の具体的な取り組みは、消費税(付加価値税:VAT)の分野で先行して進展してきた。その特徴は、単に取引データを迅速に税務当局へ報告することにあるのではない。インボイスの発行・承認や取引情報の送信等の業務プロセスにデジタル技術を組み込み、取引の発生段階から税務当局が関与できる体制を構築する点にある。
その中核に位置するのが、「継続的取引管理(Continuous Transaction Controls:CTCs)」である。CTCsは、企業が発行するインボイスその他の取引情報を電子データとして税務当局等にリアルタイムまたはそれに近い形で送信し、取引を継続的に把握・管理する制度的枠組みを指す。[2]その代表的な運用形態として、①クリアランス・モデル(承認型)と②リアルタイム報告モデル(即時報告型)がある。前者が「取引の有効性を事前に確認する」のに対し、後者は「成立した取引を速やかに報告する」ものと位置付けられる。クリアランス・モデルでは、企業が発行するインボイスを取引先への交付に先立って税務当局または認定されたプラットフォームへ送信し、その内容について検証・承認を受ける。つまり、「取引→インボイスの発行→税務当局の確認・承認→インボイスの有効性の決定→インボイスの取引先への交付」という流れになる。サウジアラビアやイタリア等がその導入例として挙げられる。これに対してリアルタイム報告モデルでは、企業は税務当局による事前承認を待つことなくインボイスを発行し、その取引情報を電子的に当局へ送信する。「取引→インボイスの発行・取引先への交付→税務当局への報告」だ。ハンガリー、スペイン、ポルトガル等が導入例として挙げられる。
これに加えて、VATの徴収そのものを取引時点で確保する「分割支払い(Split Payment)」方式も注目される。これは、取引代金を本体(税抜き)価格とVAT相当額に分離し、前者を売手の事業者の通常の銀行口座へ、後者を専用口座または国庫等へ移転する方式である。例えば、税率10%、税込み価格が1万1千円とすれば、1万円は売手の口座へ、千円は専用口座等に振り込まれる。VATを事業者の一般資金と切り離すことで、税額の流用や納付漏れを抑制する。また、VAT専用口座に保有された資金について、その使用目的を納税等に限定することもできる。具体的には電子決済の段階で、銀行、決済サービス事業者、カード事業者等がVAT相当額を自動的に分離して税務当局へ送金する。さらに、仕入税額控除等に関する税務情報を参照し、納税額を調整する機能も想定されている。先の数値例でいえば、仮に仕入れ税額控除が600円の場合、400円(=千円-600円)が税務当局に送られ、600円は売手の口座に移される。ブラジルでは、こうしたリアルタイム型の分割支払いの導入が進められてきた。電子インボイスをはじめとするデジタル税務インフラと決済システムを接続することで、取引の成立と税の徴収を一体化するものである。
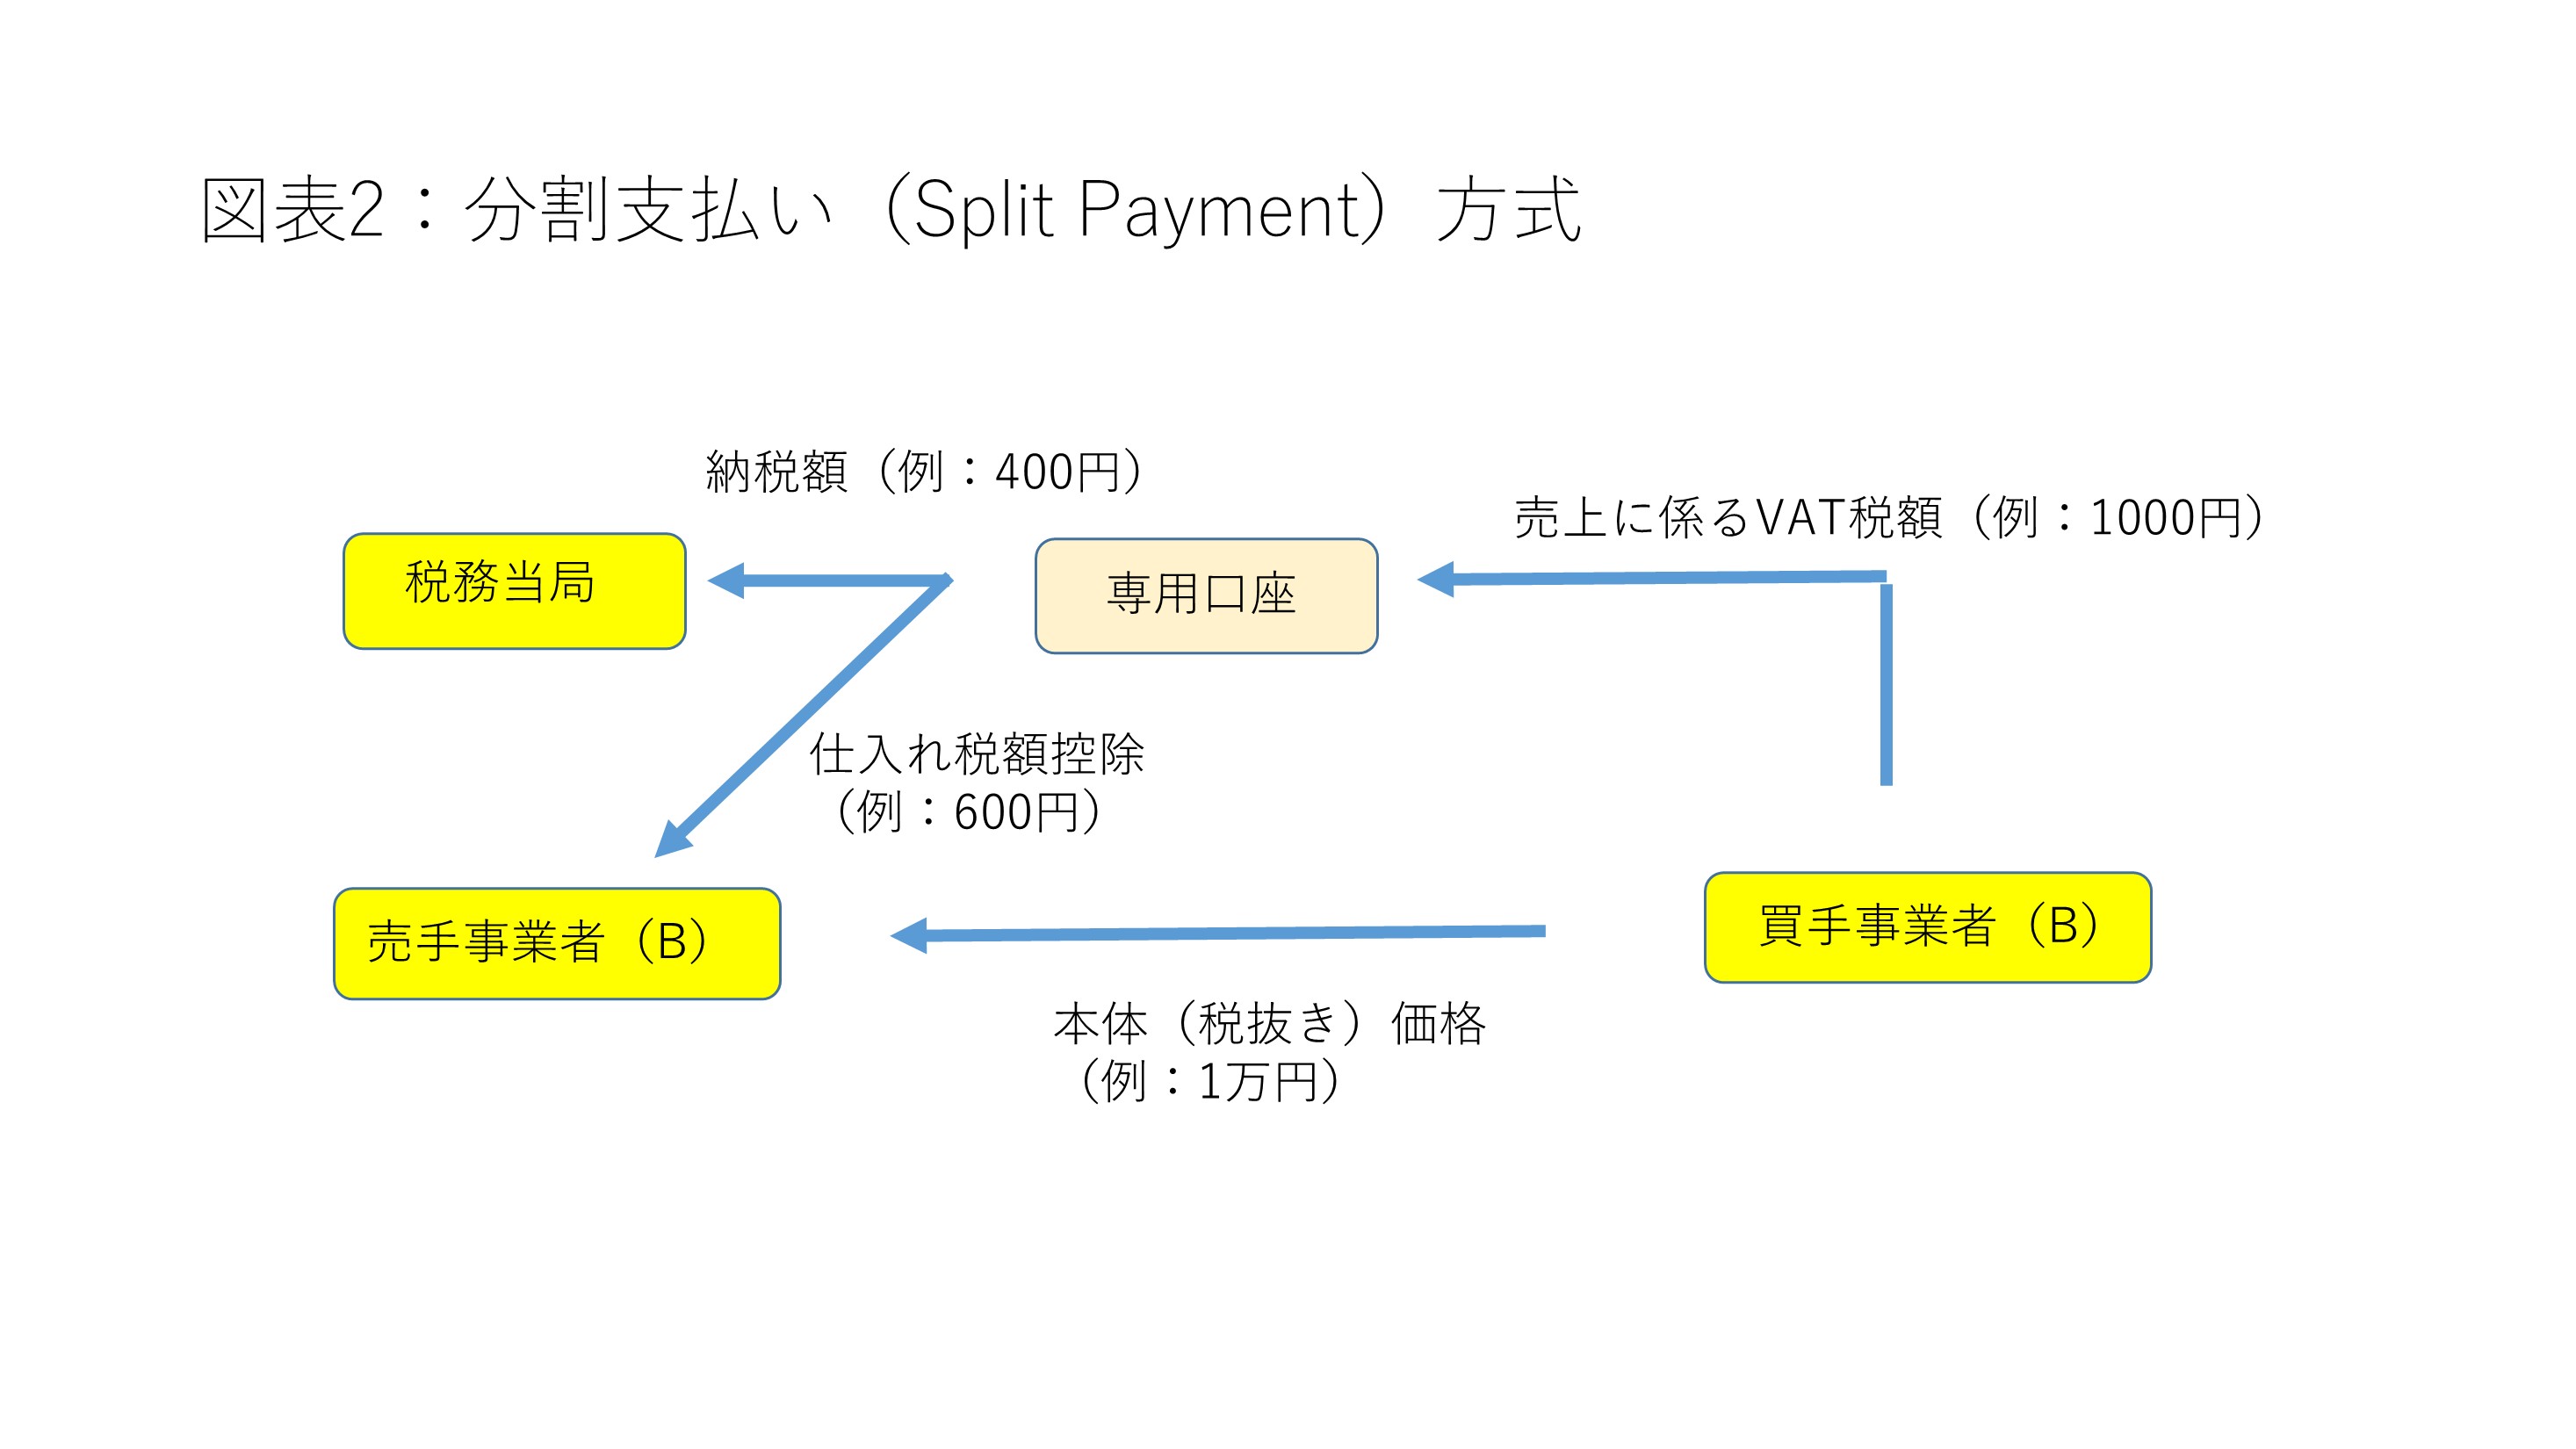
出所:筆者作成
CTCsと分割支払い方式は、基本的に事業者間(B2B)取引を対象とする。これに対して、ポルトガルでは、電子インボイスに消費者の納税者番号を記載することで、事業者と消費者との間のB2C取引についても、個々の納税者情報と取引データを結び付けられるようになっている。納税者番号をインボイスに記載する消費者に対しては、抽選への参加資格を付与したり、一定のVAT支払額を所得税から控除したりする。この事例は、B2C取引を個人単位で捕捉するデジタル基盤が、租税の徴収のみならず、個人に対する税制上の給付・控除等の適用資格を把握するためにも利用可能であることを示唆している。
B2C取引のデジタル捕捉をさらに発展させた構想として、de la Feria and Swistak(2024)は、VATの「累進化(Progressive VAT)」を提唱している。[3]その基本的な考え方は、すべての消費に単一のVAT税率を適用し、政策目的による非課税措置や軽減税率を原則として廃止した上で、VATの逆進性に対応するため、個人ごとに設定した一定額のVAT補償給付をデジタル・メカニズムによって購入時点で支給するというものである。消費額の多寡に応じて税負担が増加する一方、一定額の補償給付を個人に付与することによって、実質的な負担を所得水準に応じて調整する。重要なのは、補償給付を所得税の確定申告時などに事後的に支給するのではなく、個々の消費取引を把握するデジタル基盤を利用して、購入時点で給付する点にある。累進的VATの制度設計については、岡(2025)を参照されたい。[4]
わが国においても、かつて、飲食料品等の購入額に応じて軽減税率相当分(例えば2%)をポイントとして算定・蓄積し、消費者個人に還元する「日本型軽減税率(還付ポイント制度)」が提案されたことがある。ただし、この構想は購入情報を基礎として還元額を算定するものであり、購入時点で税負担を補償するリアルタイム型の給付とは異なる。以上のように、VATにおけるデジタル化は、①取引情報を税務当局が継続的に把握するCTCs、②取引代金からVATを自動的に分離して徴収する分割支払い、③B2C取引を個人の納税者情報と結び付ける仕組み、さらに④取引時点で個人への税負担補償を行う累進的VATへと、その適用範囲を拡大しつつある。ここでは、デジタル技術が単なる税務情報の電子化にとどまらず、課税、徴収、給付を取引単位で統合する制度基盤として機能している点が重要である。
所得税のリアルタイム課税
所得税におけるリアルタイム課税の先行事例として、英国の制度が挙げられる。英国では、わが国の源泉徴収制度に相当するPAYE(Pay As You Earn)が導入されており、2013年4月以降、雇用主は従業員に給与を支払う都度、源泉徴収額と併せて給与・所得情報をオンラインで税務当局に提出することが義務付けられている。いわゆる「リアルタイム情報システム(Real Time Information: RTI)」である。RTIは、給与情報を電子的に継続して提出することにより、納税者の所得・雇用状況を迅速に把握することを可能にした。その目的は、所得税の徴収を迅速化することにとどまらない。所得や就業状況の変化を随時把握できるため、低所得の勤労者等を対象とする「ユニバーサル・クレジット(Universal Credit)」の給付額の算定にも活用されている。また、PAYEでは累積方式の源泉徴収が採用されており、原則として年末調整を必要としない。[5]
このような累積型源泉徴収を支えるのが、タックスコード(Tax Code)である。タックスコードは、納税者に適用される年間の所得控除額等をあらかじめ源泉徴収に反映させるための情報であり、例えば「1257」であれば、年間12,570ポンドの非課税枠が適用されることを意味する。わが国において源泉徴収所得税をリアルタイム課税へ転換する場合にも、累積型源泉徴収の導入と併せて、各納税者に適用される控除額等を税務当局と給与支払者が共有する仕組みが必要となる。もっとも、社会保険料控除、医療費控除その他の所得控除について、課税期間中に適用額が変更される場合には、それを源泉徴収額に逐次反映させる必要がある。例えば、年間の控除額が18万円増加し、課税年の残余期間における給与支払回数が3回であるとすれば、1回当たり6万円(18万円÷3)を残りの源泉徴収額から追加的に控除することになる。このように、所得や控除等の変化を把握するたびに、その情報を将来の源泉徴収額へ反映させる「逐次的な税額調整」は、リアルタイム課税を構成する中核的な要素といえる。
ここでリアルタイム課税と所得税における「記入済み申告制度」との関係について述べておく。記入済み申告制度とは、税務当局が把握している所得や控除等の情報をあらかじめ申告書に記載し、納税者はその内容を確認・修正した上で申告する制度であり、北欧諸国をはじめとする諸外国で導入されてきた。[6]わが国においては、納税者がマイナポータルを通じて、給与所得の源泉徴収票、医療費通知、寄附金控除証明書等の情報を各機関から取得し、確定申告書に自動入力する「マイナポータル連携」が、その一形態として位置付けられる。ただし、記入済み申告制度とリアルタイム課税は同一の概念ではない。前者は、課税期間を通じて蓄積された所得・控除情報を申告時に集約し、申告手続を簡素化するものである。これに対して後者は、所得や取引が発生する都度、関連する情報を取得し、それを課税・徴収に継続的に反映させる。したがって、両者は税務デジタル化の異なる段階として区別することが適切である。換言すれば、記入済み申告制度が「申告手続の自動化」を中心とするのに対し、リアルタイム課税は「課税・徴収プロセスそのものの継続的な自動化」を志向する。
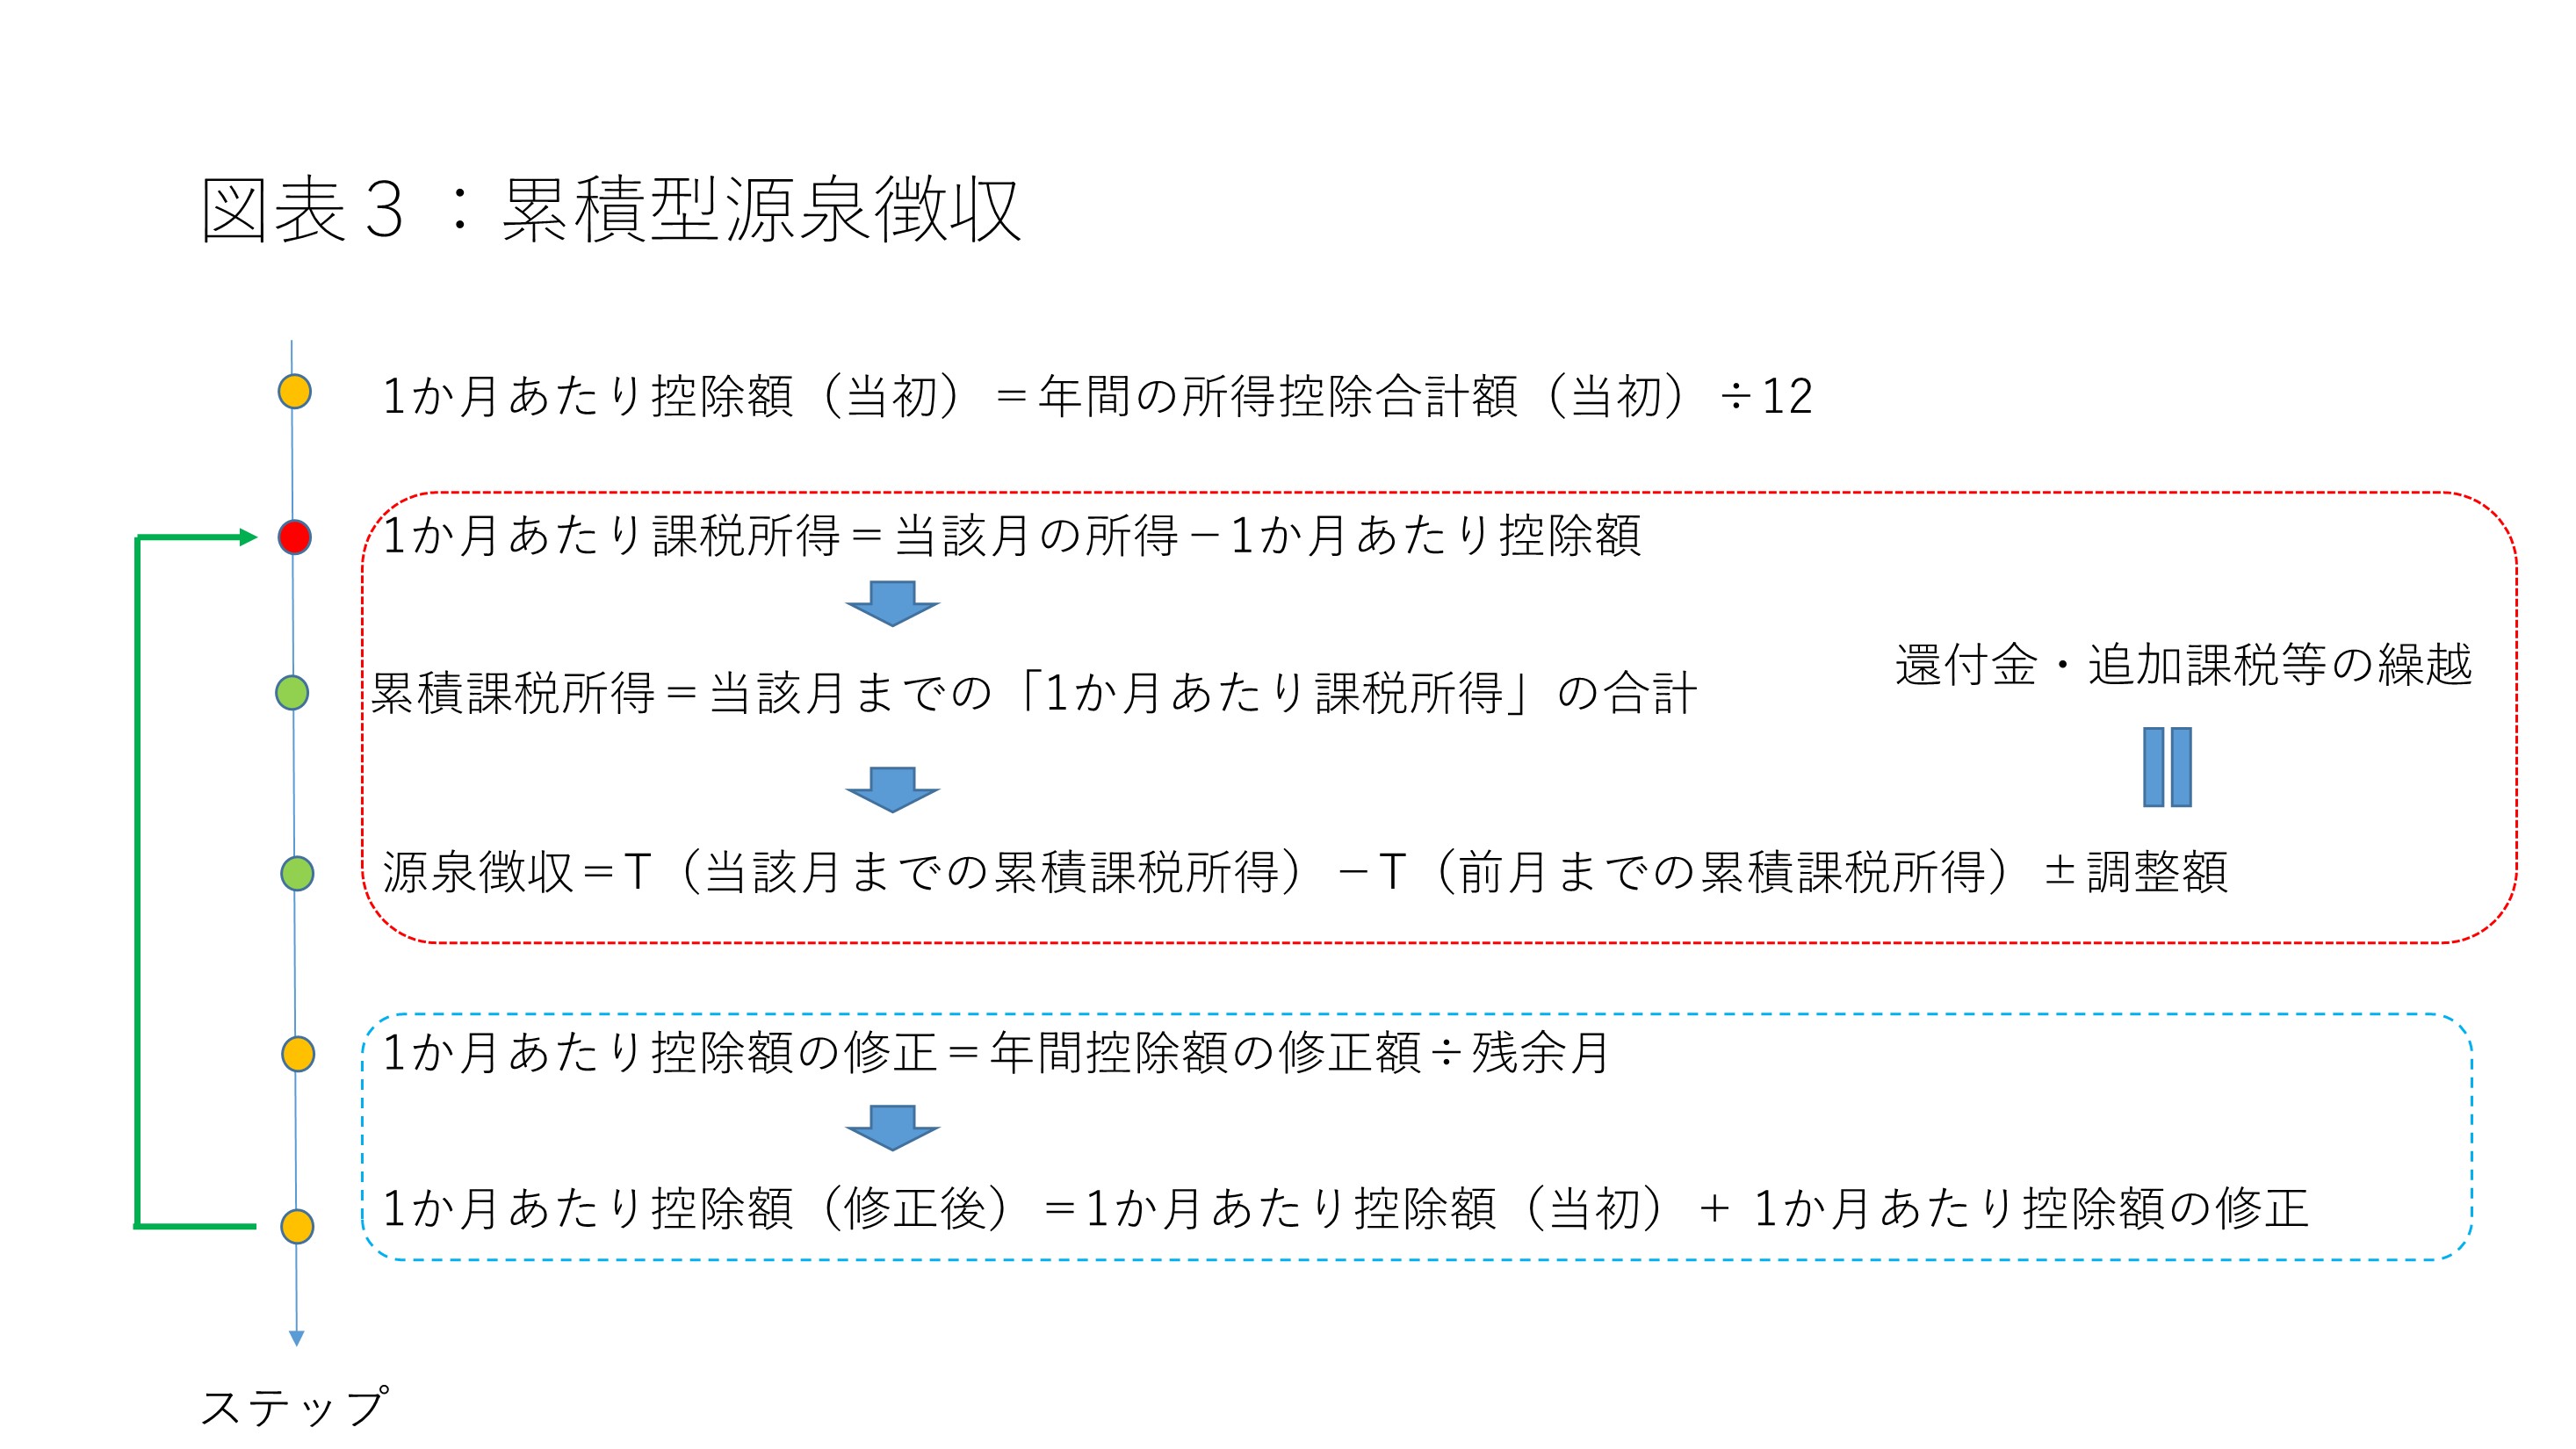
注:T(・)は所得税関数
出所:筆者作成
我が国におけるリアルタイム課税
リアルタイム課税は単なる税務行政の「電子化」を意味するものではない。それは、経済活動の発生後に税務当局が情報を収集し、納税者の申告内容を事後的に検証する従来型の税務行政から、取引の発生時点でその関連情報を電子的に把握し、税額の算定、徴収、確認・修正を継続的に処理するデータ連携型の税務行政への転換を意味する。すなわち、税務コンプライアンスを経済活動とは別個の手続きとして捉えるのではなく、取引や所得の発生過程に組み込まれた継続的・一体的に連動したプロセスとして再構築するものである。さらに、消費税と所得税についてリアルタイム化を進めて、その過程で蓄積される取引・所得情報を適切な範囲で社会保障給付等の行政制度と連携させれば、個人の所得や経済状況の変化をより迅速に把握し、税負担と給付を機動的に調整することもできる。これは、税と社会保障をそれぞれ独立した制度として運用するのではなく、共通のデジタル基盤の下で相互に連携させる方向への制度転換を意味する。加えて、リアルタイムの収集される経済取引のデータは経済情勢を迅速かつ正確に把握することにも繋がる。実際、英国ではリアルタイム情報システムで収集したデータを国家統計局との共同により月次の雇用・賃金統計として公表され、財務省、予算責任局、イングランド銀行等の政策判断に用いられているという。[7]こうしたデータは広範囲に活用されるという意味で「公共財」としての役割を果たす。(一般に税情報には守秘義務があるとされるが、ここで取り上げているのは経済統計に係るデータだ。)このように、わが国でもリアルタイム課税を導入する意義は大きい。
[1] OECD (2026), *Digital Continuous Transactional Reporting for Value Added Tax: Policy and Design Considerations for Introduction and Operation*.
[2] OECDの「デジタル継続的取引報告(Digital Continuous Transaction Reporting)」は、CTCsを構成する主要なデジタル報告手段の一つと位置付けられる。
[3] Rita de la Feria and Artur Swistak(2024), “Designing a Progressive VAT,” IMF Working Paper 24/78.
[4] 岡直樹(2025)「IMF『累進的VAT』と消費税の逆進性対策」
https://www.tkfd.or.jp/research/detail.php?id=4797
[5] 佐藤主光(2026)「「累積型」源泉徴収の導入を」
https://www.tkfd.or.jp/research/detail.php?id=4895
[6] 森信茂樹(2017)「マイナンバーと納税者利便 (第2回) ― 記入済み申告制度」
https://www.tkfd.or.jp/research/detail.php?id=2847
[7]社会的システム・デジタル化研究会「イギリスにおける税のデジタル化:Real Time Information、Making Tax Digital、デジタルインボイス」一般社団法人 ソフトウェア協会 政策・法務知財委員会2026年9月18日
-
-
- 上席フェロー
- 佐藤 主光
- 佐藤 主光
- 研究分野・主な関心領域
-
- 地方財政論
- 最適課税論・税制改革
- 社会保障(医療経済学)
- 研究プロジェクト
-

注目コンテンツ
-
【動画解説】米中首脳会談 習近平国家主席の“誤算”
【動画解説】米中首脳会談 習近平国家主席の“誤算”
-
【論考】「家族滞在」で育った若者の就職と在留資格変更-職場に紐づけるか、親に紐づけるか
【論考】「家族滞在」で育った若者の就職と在留資格変更-職場に紐づけるか、親に紐づけるか
-
小学5年生でもわかる。「消費税減税」しても家計は救われない!
小学5年生でもわかる。「消費税減税」しても家計は救われない!
-
トランプ政権と白人福音派
トランプ政権と白人福音派
-
【論考】日本版DOGEは機能するのか?
【論考】日本版DOGEは機能するのか?