- Review
【論考】はじまるか恒久財源の議論―法人税や金融所得課税―連載コラム「税の交差点」第145回
September 30, 2026
■4月10日に、森信茂樹シニア政策オフィサーは、佐藤主光上席フェロー、土居丈朗上席フェロー、小黒一正上席フェローとともに、政策提言「『給付付き税額控除』の導入に向けた具体的な制度設計」を発表いたしました。詳細はこちらをご覧ください。
|
「税・社会保障研究 レビュー・論考・コラム」 |
| ・前代未聞の事態 ・わが国の法人税改革の評価 ・金融所得は法人所得と同じ資本からの所得 ・金融所得税制見直しの課題 |
前代未聞の事態
消費税減税を含む税制改正大綱が閣議決定された。所得に応じた現金給付制度である就業者負担軽減支援金(給付付き税額控除)を2029年度に本格導入し、それまでのつなぎとして食料品の消費税率を27年4月から2年間1%に下げ、あわせて1%分の現金給付も実施する。
これから始まる臨時国会に税制改正法案が提出される。これまで税制法案は、予算関連法として予算案とセットで国会提出されてきたが、今回はそこが切り離され消費税減税に伴う具体的な財源は示されず、予算編成プロセスに先送りされるという前代未聞の事態となった。
2年間限定ということであれば、外国為替特別会計などの活用でやりくりは可能かもしれないが、今後予定されるのは、就業者負担金支援制度(給付付き税額控除)の本格導入、防衛3文書改訂に伴う防衛費の増額、金利上昇による国債利払い費の増加などにより生じる恒久財源の確保である。
消費税増税が困難な中、恒久財源の確保については、給付付き税額控除(就業者負担金支援制度)の導入に伴う所得税改革が本丸だが、一部に法人税増税の声も出始めている。法人税を巡る状況を考えてみよう。
わが国の法人税改革の評価
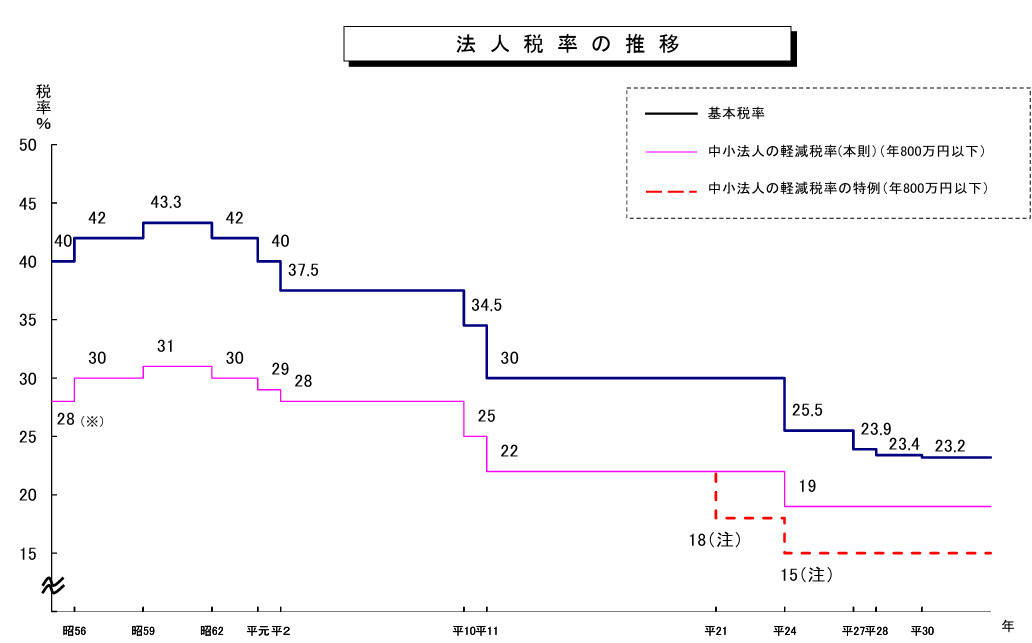
アベノミクスのもとで40%台の法人税実効税率が20%台まで引き下げられた。実効税率というのは、企業が利益(所得)に対して実際に負担する実質的な税負担の割合のことで、法人事業税など当期の費用(損金)として控除できる減税効果を考慮した数値である。
図表1 法人税率の推移
財務省資料
一方、法人税収を見ると、2020年度以降一貫して増加してきている。これは、法人税改革が「課税ベースを拡大しつつ税率を引き下げる」という手法(税収中立)で行われたことから、法人活動の活性化・企業収益の増加に寄与した結果といえよう。一部に「消費税増税と法人税減税がセットで行われてきた」という批判があるが、法人税改革は単なる減税ではなく、結果として法人税収(法人の税負担)は増えてきており、その批判は正しくない。
図表2 一般会計税収の推移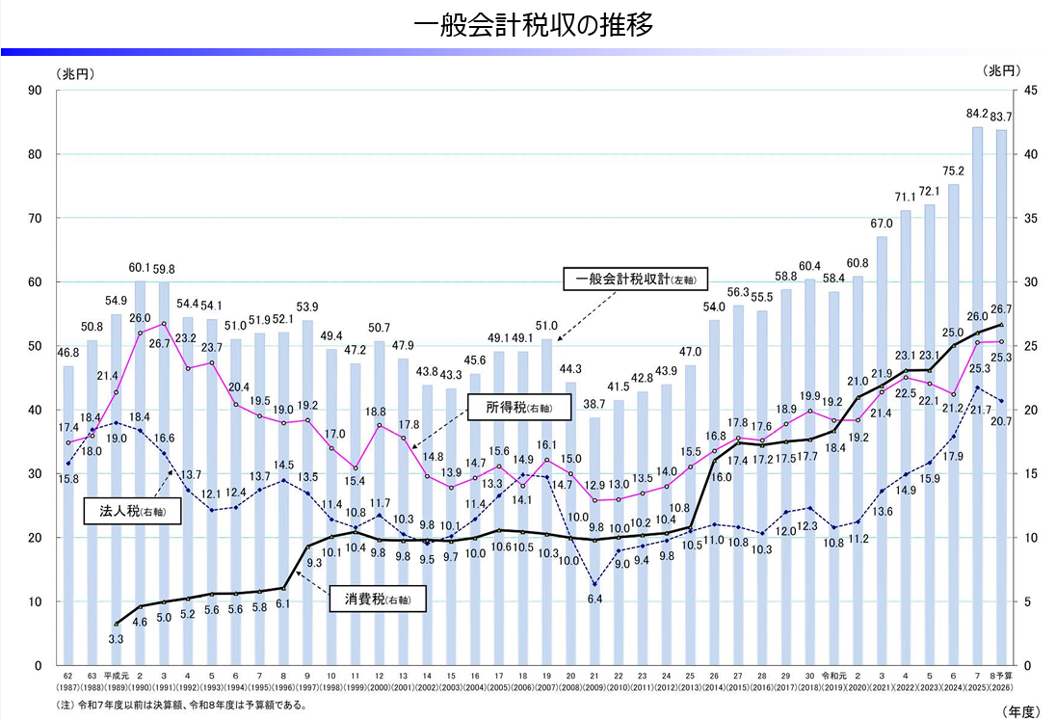
財務省資料
またOECD主導で「世界一律で法人税の最低税率を15%にする」というグローバル・ミニマム課税が世界的に導入され、底辺への競争と言われた法人税率引下げ競争が沈静化した。立地の競争力の確保という観点から、法人税率の引き下げ圧力はなくなったと言える。
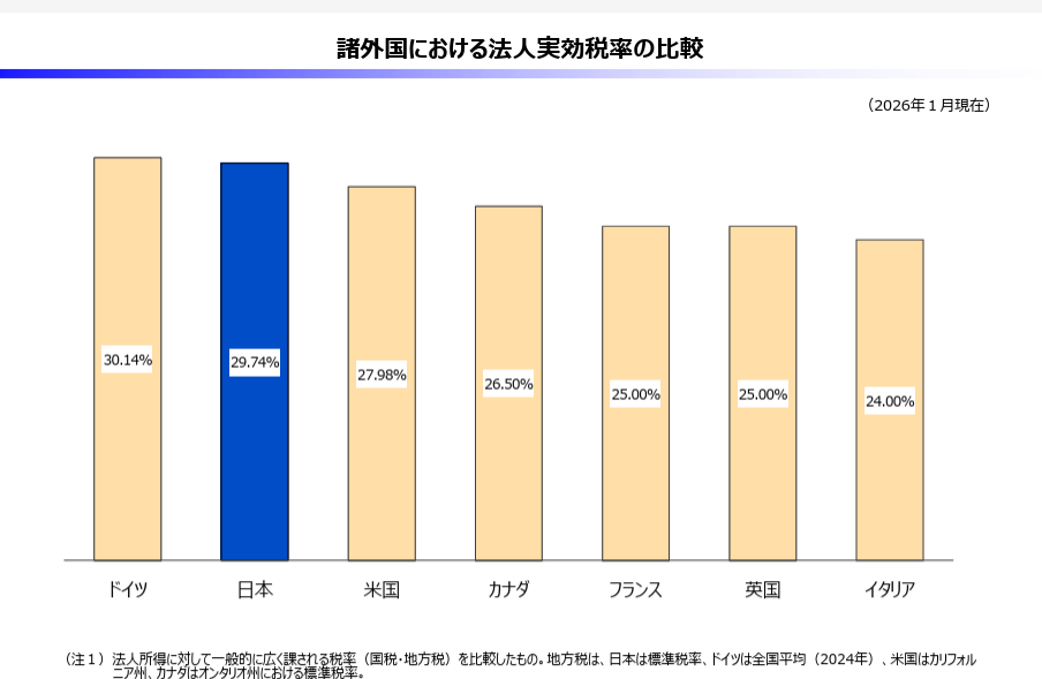
現在の先進国の法人実効税率を比較すると、以下の通りである。
図表3 諸外国における法人実効税率の比較
財務省資料
わが国企業の行動には問題が指摘されている。先日公表された法人企業統計によると、2025年度の企業業績は、売上高、経常利益、設備投資の3項目すべてが5年連続で過去最高を更新した。経常利益は前年度比8.8%増の124兆8313億円に達し、利益剰余金(内部留保)も同2.7%増の654兆8228億円と、14年連続で過去最大を更新している。
一方で、労働分配率は63.0%と約50年ぶりの低水準にとどまった。拡大した企業利益が配当や内部留保へ優先的に回り、設備投資や人件費の拡充(労働分配率の改善)に十分つながっていないという構造的な課題があぶりだされている。
このような状況下で、恒久財源確保の候補として、担税力のある法人への課税強化に目が向くことには理由があるといえよう。
金融所得は法人所得と同じ資本からの所得
筆者は、あわせて法人の利益を原資とする金融所得、とりわけ配当所得や株式譲渡所得への税制も見直す必要があると考えている。金融所得課税は一般に個人所得課税の範疇として捉えられているが、その経済的な根源は法人が生み出した利益(所得)に他ならない。
そもそも所得は勤労所得と資本所得に2分され、さらに資本所得は、個人・法人の事業所得、不動産所得、金融所得の3つに分かれる。法人税は法人の所得を課税対象とし、金融所得(配当・株式譲渡益)は法人が資本を活用して生み出した企業利益が、出資者である株主の段階で顕在化された際課税されるもので、いずれも資本から生じる所得(資本所得)という点では共通している。したがって、金融所得税制の見直しを、広く法人所得課税の見直しの一環として位置づけることも可能である。
その上で、金融所得の税制を見直すことは、法人税増税にはないメリットがある。
第1に、今問題となっている格差拡大、不公平感の高まりの要因の一つである「1億円の壁」の見直しにつながるという点である。
株式譲渡益や配当といった金融所得は他の所得と分離され低率(国税15%、地方税5%)で課税されるので、金融所得が多いほど高所得者への実効所得税率は低くなる。これが、申告所得1億円を超えると所得税負担が下がっていく「一億円の壁」として問題視されてきた。米国、英国、ドイツと比べて、日本の金融所得税負担が低すぎるということもあり、与党税調もここ数年見直しの必要性について言及してきた。
第2に、法人税増税の直接的な影響として、設備投資や賃上げの原資が収縮するリスクがあるが、金融所得課税の強化は、法人税増税に比べ企業の設備投資や賃上げの原資への直接的な影響を抑えやすいという点である。
法人税は最終的に株主(配当の減少)、従業員(賃下げ)、消費者(価格転嫁)となり負担されることになる(税の転嫁)が、金融所得課税は、資本から直接利益を得ている「株主(所有者)」の段階で課税されるため、政策意図が明確に反映される。つまり金融所得課税の強化は「企業に資金を残しつつ、個人段階での富の偏在を抑える」という点で優れているといえよう。
金融所得税制見直しの課題
見直しには課題もある。
最大の問題は、貯蓄から投資へと投資立国という政策目標との整合性だ。国民の資産形成や株式市場への影響を考慮する必要がある。
筆者はこの点について、NISA制度(小額投資非課税制度)を維持する限り、一般国民にとって貯蓄から投資への流れは確保されると考える。NISAは拡充され、年間360万円(積立投資枠120万円、成長投資枠240万円)の運用収益(金融所得)が非課税となっており、口座数は約2559万件(2024年末時点)に及んでいる。
また相場への影響だが、日本の株式投資の3割超を保有し7割程度の売買高を占め株価形成に大きな影響を与える外国人株主は、租税条約にもよるが、基本的に居住地で課税されるので、わが国の金融所得税制の見直しは大きな影響を与えないと考えられる。
さらには、スタートアップ企業に投資をしたエンジェルの譲渡益には税制の優遇手当がされている。売却益を再投資した場合の非課税措置も継続(あるいは拡充)する必要がある。未上場企業への長期的な成長投資を税制上明確に区別し、新産業創出には影響が出ない設計にする。
そもそも申告所得一億円を超える納税者の数は2.4万人であることを考えると、金融所得課税の強化が(方法にもよるが)投資への流れを大きく阻害するとは考えられない。つまり見直しは、AI・半導体株で想定以上の利益が生じた投資家への「富裕層課税」と位置付ければ、抵抗も少ないのではないか。
最後に、個人の富裕層や投資資金の海外流出への懸念はどうか。これまで金融所得は足の速い所得として、税率を引き上げると海外に逃避しやすいという問題が指摘されてきた。
しかし今日、課税当局間のグローバルな協調体制ができ、高い税率が海外への資金逃避を促すという懸念は低下した。マイナンバー制度の導入など金融所得把握のインフラ整備が進み、国外転出時の譲渡所得等の特例(出国税)の導入、海外税務当局との自動的情報交換なども整備され、先進諸国やタックスヘイブンへの資金逃避の可能性が大幅に低下しただけでなく、居住者が資金逃避した場合に把握できる体制が整ってきた。
見直しにあたって重要な点は、金融所得税率の一律引上げは避けるということだ。垂直的公平性を高め所得再分配を行うことが必要で、配当所得と株式譲渡益を番号で名寄せして一定以上の金融所得のある者により高い負担を求める工夫が必要となる。またNISAを存続させることは当然である。
企業の投資や賃上げを促しながら恒久財源を確保し、同時に所得再分配を強化することを考えるなら、法人段階の課税だけでなく、資本から生じる所得を個人段階でどのように負担してもらうかを正面から議論する必要があると考える。
法人税か金融所得課税かという二者択一ではなく、「どの所得に、誰が、どの段階で、どの程度の負担を求めるのが公平で、経済成長との両立が可能なのか」という観点から、資本所得課税全体を見直すことが重要である。
次回は、株主偏重の資本主義から、株主、従業員、取引先、そして社会全体を含むステークホルダー資本主義へ転換していくための重要な一歩になり得る税制として、自社株買い課税について考えてみたい。
-
-
- シニア政策オフィサー
- 森信 茂樹
- 森信 茂樹
- 研究分野・主な関心領域
-
- 租税政策
- 財政政策
- 地方財政
-

注目コンテンツ
-
【論考】給付付き税額控除の対象と規模に関する試算(後編)
【論考】給付付き税額控除の対象と規模に関する試算(後編)
-
トランプ政権と白人福音派
トランプ政権と白人福音派
-
【動画解説】中国・香港株にみる中国経済の実情
【動画解説】中国・香港株にみる中国経済の実情
-
【人材育成】ロシア情報戦の狙い「親露化」でない 「ウクライナ支援で生活苦」―巧妙化するEU分断工作<岡部伸の世界探訪ブルガリア➂>
【人材育成】ロシア情報戦の狙い「親露化」でない 「ウクライナ支援で生活苦」―巧妙化するEU分断工作<岡部伸の世界探訪ブルガリア➂>
-
【論考】適正社会システムという考え方 ―人口減少時代の地方行政体制の再設計―
【論考】適正社会システムという考え方 ―人口減少時代の地方行政体制の再設計―